Droits de succession. Donation de son vivant, abattements renouvelables, démembrement de propriété, assurance-vie… Il existe plusieurs moyens légaux de réduire les droits de succession supportés par ses enfants. Leur efficacité dépend cependant moins d’une astuce fiscale que d’un facteur souvent négligé : le moment où l’on commence à organiser la transmission de son patrimoine.
Une maison achetée il y a trente ans, quelques économies accumulées au fil d’une carrière, éventuellement un appartement locatif et une assurance-vie : sans avoir jamais eu le sentiment d’être riche, un couple peut se retrouver à la retraite à la tête de plusieurs centaines de milliers d’euros de patrimoine. La situation est loin d’être exceptionnelle puisque, début 2024, la moitié des ménages français possédaient plus de 205 100 euros de patrimoine brut et que le patrimoine moyen des 50-59 ans atteignait 464 800 euros.
C’est généralement à cet âge qu’une question commence à se poser : que restera-t-il réellement aux enfants lorsque ce patrimoine leur sera transmis ? La réponse dépend évidemment du montant détenu, de la composition de la famille et de la nature des biens, mais également d’une variable beaucoup moins intuitive : la date à laquelle on commence à préparer sa succession.
La fiscalité française ne traite en effet pas de la même manière un patrimoine transmis progressivement de son vivant et un patrimoine intégralement transmis au décès. Pour comprendre pourquoi, il faut commencer par un mécanisme relativement simple : l’abattement applicable entre un parent et son enfant.
100 000 euros par parent et par enfant : le premier levier pour réduire les droits de succession
Chaque parent bénéficie d’un abattement de 100 000 euros par enfant sur les donations. Un père peut donc donner 100 000 euros à son fils ou à sa fille sans droits de donation et la mère peut faire exactement la même chose. Dans une famille composée de deux parents et de deux enfants, ce sont ainsi potentiellement 400 000 euros de patrimoine qui peuvent être transmis sans droits, à condition que les abattements n’aient pas déjà été utilisés.
Mais l’intérêt du dispositif ne réside pas uniquement dans son montant. Ces abattements se renouvellent tous les quinze ans, ce qui signifie qu’une donation réalisée suffisamment tôt peut permettre d’utiliser une première fois l’abattement, puis de bénéficier à nouveau de celui-ci quinze ans plus tard.
C’est cette règle qui change profondément la logique d’une succession. Au lieu de chercher uniquement à savoir combien ses enfants recevront au décès, il devient possible de se demander quelle partie du patrimoine peut leur être transmise auparavant.
900 000 euros de patrimoine : combien les enfants paieraient-ils sans donation préalable ?
Prenons le cas fictif de Patrick et Sylvie, 58 ans, parents de deux enfants adultes. Ils possèdent ensemble un patrimoine net de 900 000 euros et, pour rendre la démonstration lisible, supposons que chacun des parents en détienne la moitié, qu’aucune donation antérieure n’ait été réalisée et que leurs enfants héritent à parts égales.
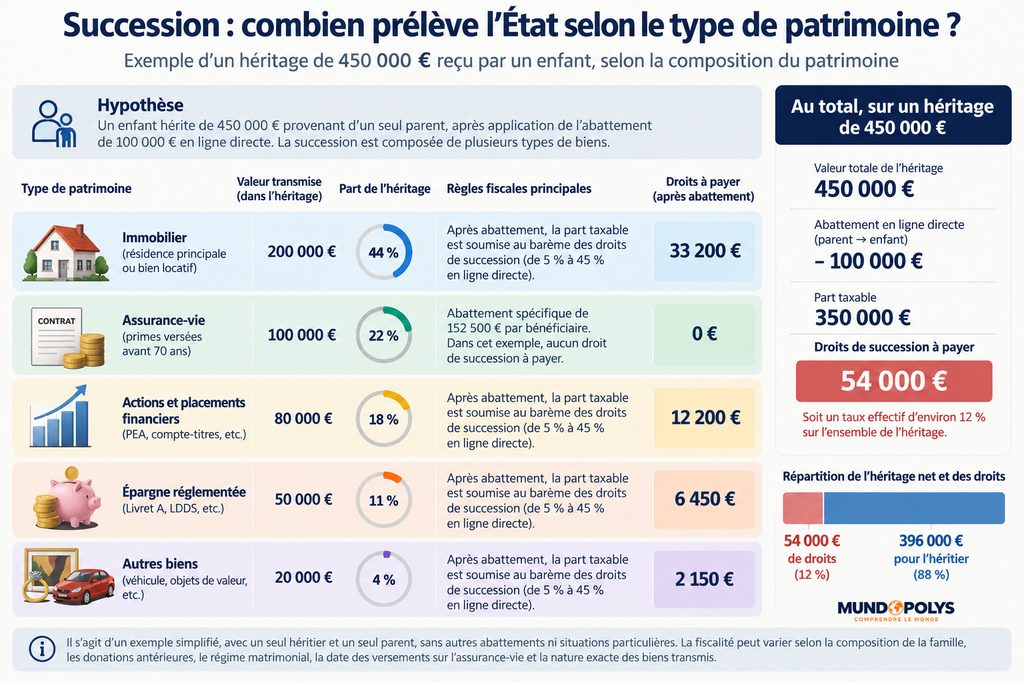
Si Patrick et Sylvie ne transmettent rien de leur vivant, chacun de leurs enfants recevra à terme 450 000 euros, soit 225 000 euros provenant de chaque parent. Après application de l’abattement de 100 000 euros, la part taxable s’élève donc à 125 000 euros pour chacune des quatre transmissions parent-enfant.
Avec le barème progressif actuellement applicable aux successions en ligne directe, les droits atteignent environ 23 200 euros pour chacune de ces transmissions, soit près de 92 800 euros au total pour la famille. Il s’agit volontairement d’une simulation simplifiée : elle ne tient pas compte de la chronologie réelle des décès, du régime matrimonial, des éventuelles dispositions prises entre époux, des frais ou encore de l’évolution future de la valeur des biens.
Le chiffre permet néanmoins de comprendre ce qui se produit lorsque l’intégralité du patrimoine est conservée jusqu’au décès : l’abattement n’est utilisé qu’une seule fois et une partie importante du patrimoine se retrouve soumise aux droits de succession.
Que se passe-t-il si les parents commencent à transmettre quinze ans plus tôt ?
Reprenons exactement la même famille, mais modifions cette fois le calendrier. À 58 ans, Patrick et Sylvie utilisent chacun leur abattement de 100 000 euros envers chacun de leurs deux enfants : ils transmettent ainsi 400 000 euros sans droits de donation, tandis que 500 000 euros restent dans leur patrimoine.
Supposons ensuite que plus de quinze ans s’écoulent avant la succession et, toujours pour permettre la comparaison, que la valeur totale du patrimoine demeure identique. Les donations réalisées plus de quinze ans auparavant ne consomment alors plus les abattements fiscaux disponibles pour les nouvelles transmissions.
Les 500 000 euros restants représentent 250 000 euros pour chaque enfant, soit 125 000 euros provenant de chaque parent. Après le nouvel abattement de 100 000 euros, seuls 25 000 euros restent taxables pour chacune des quatre transmissions, ce qui conduit à environ 12 800 euros de droits au total avec le barème actuel.
Dans cette simulation, l’écart fiscal approche donc 80 000 euros. Le patrimoine initial est pourtant identique, les héritiers sont les mêmes et le barème fiscal n’a pas changé : la principale différence réside dans le fait que les parents ont commencé à transmettre plus de quinze ans avant la succession.
Donner de son vivant permet-il vraiment de payer moins de droits de succession ?
Le résultat peut sembler spectaculaire, mais il ne repose sur aucune niche fiscale confidentielle. Il découle directement du fonctionnement des abattements prévus par la législation française et de leur renouvellement tous les quinze ans.
Cela explique pourquoi une donation de son vivant peut constituer l’un des moyens les plus simples de réduire les futurs droits de succession. L’intérêt est d’autant plus important que les donations peuvent être organisées progressivement et ne nécessitent pas forcément de transmettre immédiatement une part considérable de son patrimoine.
La question ne devrait donc pas seulement être « combien puis-je transmettre à mes enfants sans impôt ? », mais également « à quel moment ai-je intérêt à commencer à transmettre ? ». Une donation effectuée à 55 ou 60 ans ne produit pas nécessairement les mêmes conséquences qu’une première réflexion engagée à 75 ou 80 ans, notamment parce qu’il devient plus difficile de bénéficier plusieurs fois du renouvellement des abattements.
Peut-on donner plus de 100 000 euros à un enfant sans droits ?
Dans certaines situations, l’abattement de 100 000 euros peut être complété par un dispositif spécifique concernant les dons familiaux de sommes d’argent. Celui-ci permet notamment de transmettre jusqu’à 31 865 euros supplémentaires sans droits lorsque plusieurs conditions sont respectées.
Le donateur doit notamment avoir moins de 80 ans au moment du don et le bénéficiaire doit être majeur ou émancipé. Lorsque les conditions sont réunies, ce dispositif peut se cumuler avec l’abattement classique applicable entre un parent et son enfant.
Un parent peut ainsi potentiellement transmettre 131 865 euros à un enfant sans droits, tandis qu’un couple pourrait transmettre jusqu’à 263 730 euros au même enfant si toutes les conditions sont satisfaites et si les abattements sont intégralement disponibles. Comme l’abattement classique, l’exonération spécifique applicable aux dons familiaux de sommes d’argent peut de nouveau être utilisée après quinze ans lorsque les conditions requises sont toujours réunies.
Ces montants expliquent pourquoi l’anticipation peut considérablement modifier la fiscalité d’une transmission. Ils ne signifient cependant pas qu’un parent ayant les moyens de donner 100 000 ou 200 000 euros à ses enfants devrait nécessairement le faire.
Réduire les droits de succession ne doit pas conduire à se dépouiller
Une donation constitue un véritable transfert de patrimoine. À 60 ans, il peut rester plusieurs décennies de vie à financer, avec des dépenses parfois difficiles à prévoir : travaux dans le logement, baisse des revenus à la retraite, aide à un proche, frais de santé ou perte d’autonomie.
Transmettre une partie importante de son épargne dans le seul objectif de diminuer les futurs droits de succession pourrait alors produire l’effet inverse de celui recherché. Une stratégie patrimoniale doit donc trouver un équilibre entre ce que l’on souhaite transmettre à ses héritiers et ce que l’on doit conserver pour préserver sa propre sécurité financière.
Cette difficulté est particulièrement importante lorsque l’essentiel du patrimoine est constitué par la résidence principale. Comment transmettre un logement à ses enfants sans devoir le vendre ni perdre le droit d’y habiter ? C’est précisément l’un des intérêts du démembrement de propriété.
Donner la nue-propriété d’une maison tout en continuant à y habiter
La propriété d’un bien immobilier peut être séparée entre l’usufruit et la nue-propriété. L’usufruit permet notamment de continuer à occuper le logement ou, s’il est loué, d’en percevoir les revenus, tandis que la nue-propriété correspond à la propriété du bien sans disposer immédiatement de son usage.
Des parents peuvent ainsi donner la nue-propriété de leur maison à leurs enfants tout en conservant l’usufruit. Ils continuent à vivre dans le logement comme auparavant, mais ont déjà commencé à en organiser la transmission.
L’intérêt est également fiscal puisque les droits de donation ne sont pas calculés sur la valeur totale du logement. Ils sont calculés sur la seule valeur fiscale de la nue-propriété, laquelle dépend directement de l’âge de l’usufruitier au moment de la donation.
Pourquoi l’âge compte-t-il autant lors d’une donation en nue-propriété ?
Le barème fiscal attribue une valeur différente à l’usufruit et à la nue-propriété selon l’âge du donateur. Entre 51 et 60 ans, la nue-propriété représente fiscalement 50 % de la valeur du bien ; entre 61 et 70 ans, elle en représente 60 % ; entre 71 et 80 ans, elle atteint 70 %.
Prenons une maison valant 300 000 euros. Si la donation de la nue-propriété intervient à 58 ans, sa valeur fiscale est de 150 000 euros ; à 65 ans, elle atteint 180 000 euros et, à 72 ans, 210 000 euros. La maison n’a pas nécessairement pris un euro de valeur, mais la base retenue pour calculer les droits de donation a augmenté uniquement parce que le propriétaire a vieilli.
Lors du décès de l’usufruitier, l’usufruit s’éteint et les enfants récupèrent la pleine propriété du bien sans avoir, en principe, de droits supplémentaires à acquitter du seul fait de cette réunion. Le démembrement peut donc permettre de commencer à transmettre un patrimoine immobilier tout en conservant son usage et en réduisant la valeur sur laquelle sont calculés les droits lors de la donation.
Assurance-vie et succession : pourquoi le seuil de 70 ans est-il important ?
L’assurance-vie constitue un autre outil classique de transmission du patrimoine, mais son traitement fiscal dépend notamment de l’âge auquel les primes ont été versées. Pour les versements relevant du régime applicable avant 70 ans, chaque bénéficiaire peut notamment profiter d’un abattement de 152 500 euros avant l’application du prélèvement spécifique prévu par la loi.
Pour les primes versées après 70 ans, le régime change. Les primes concernées sont soumises aux droits de succession au-delà d’un abattement global de 30 500 euros, tous bénéficiaires et contrats concernés confondus, tandis que les produits générés par ces versements obéissent à un traitement spécifique.
Cela ne signifie pas qu’une assurance-vie cesse d’être intéressante après 70 ans, ni qu’il faudrait systématiquement y placer son épargne avant cet anniversaire. Le seuil illustre en revanche une nouvelle fois l’importance du calendrier : en matière de transmission de patrimoine, quelques années peuvent modifier sensiblement les règles fiscales applicables.
Donation-partage : réduire la fiscalité sans oublier l’équilibre entre les enfants
Lorsqu’une succession concerne plusieurs enfants, la fiscalité n’est pas le seul sujet à anticiper. La répartition des biens peut devenir tout aussi importante, notamment lorsque le patrimoine comprend de l’immobilier difficile à partager ou des actifs dont la valeur peut évoluer différemment.
La donation-partage permet d’organiser de son vivant la transmission et la répartition de tout ou partie de son patrimoine entre ses héritiers. Elle bénéficie des abattements correspondant au lien de parenté, mais répond également à des règles civiles spécifiques qui peuvent faciliter le règlement futur de la succession.
Son intérêt ne se mesure donc pas uniquement en économie d’impôt. Préparer la transmission peut aussi permettre d’éviter qu’une maison, un appartement ou une entreprise ne devienne, après le décès, une source de désaccord entre les héritiers.
Faut-il être riche pour préparer sa succession ?
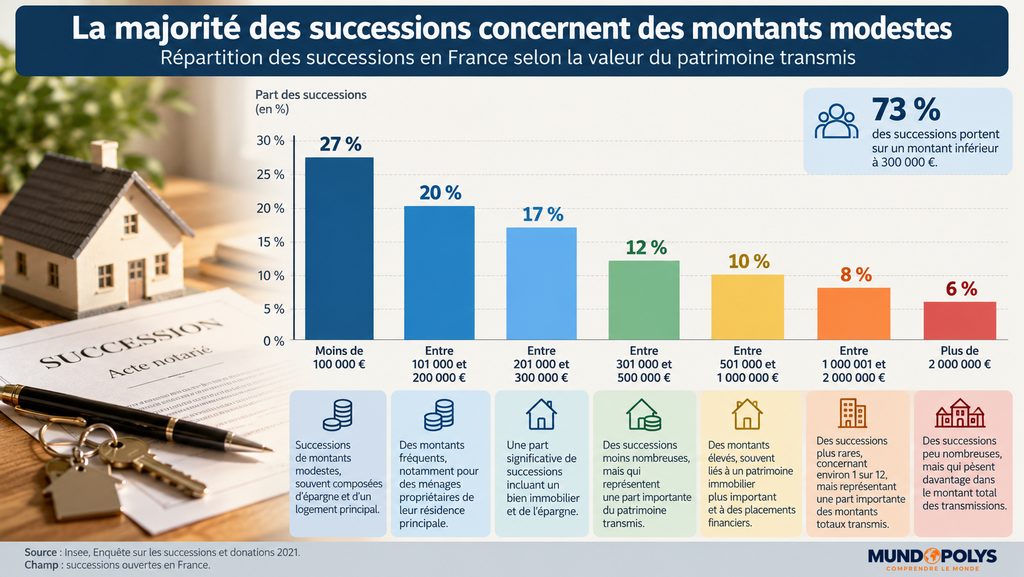
Les droits de succession sont souvent associés aux patrimoines les plus importants, alors que la question concerne une population beaucoup plus large. Début 2024, selon l’Insee, 41 % des ménages avaient déjà reçu au moins un héritage au cours de leur vie et 20 % avaient déjà bénéficié d’une donation.
La hausse de la valeur de l’immobilier au cours des dernières décennies suffit par ailleurs à faire entrer certaines familles dans des niveaux de patrimoine qu’elles n’auraient jamais imaginé atteindre. Un couple propriétaire d’une maison entièrement remboursée, disposant d’une assurance-vie et de quelques placements peut ainsi posséder plusieurs centaines de milliers d’euros sans disposer pour autant de revenus particulièrement élevés.
C’est précisément ce qui rend l’anticipation importante. Plus le patrimoine est constitué tardivement et plus la réflexion sur sa transmission est repoussée, moins il reste de temps pour utiliser progressivement certains dispositifs fiscaux.
Alors, à quel âge faut-il commencer à préparer sa succession ?
Il n’existe pas d’âge idéal applicable à toutes les familles. La situation patrimoniale peut encore profondément évoluer à 50 ans, tandis qu’à 60 ou 65 ans il reste indispensable de conserver suffisamment de ressources pour financer plusieurs décennies de retraite et une éventuelle perte d’autonomie.
En revanche, commencer à réfléchir tôt à sa succession ne signifie pas commencer à distribuer son patrimoine. Il s’agit d’abord de savoir ce que l’on possède, ce dont on aura probablement besoin, ce que l’on souhaite conserver et ce qui pourrait être transmis sans fragiliser sa situation financière.
C’est également l’occasion d’examiner les différents calendriers fiscaux. Quinze ans pour le renouvellement des principaux abattements, 70 ans pour certaines règles de l’assurance-vie, 80 ans pour l’exonération spécifique de certains dons familiaux d’argent : la transmission du patrimoine possède sa propre horloge.
Transmettre son patrimoine, c’est finalement décider quand il sera le plus utile
La fiscalité successorale française peut sembler lourde lorsqu’on la découvre au moment d’un décès. Elle prévoit pourtant plusieurs mécanismes permettant d’organiser progressivement la transmission de son patrimoine : donation de son vivant, abattements renouvelables, don familial d’argent, démembrement de propriété, donation-partage ou assurance-vie.
Aucun de ces dispositifs ne constitue une solution universelle et leur intérêt dépend de la situation familiale, de l’âge, du patrimoine détenu et des besoins futurs du donateur. Leur point commun est néanmoins évident : ils deviennent généralement plus faciles à utiliser lorsqu’on n’attend pas les dernières années de sa vie pour s’intéresser à sa succession.
Notre simulation le montre de manière volontairement simple. Pour un couple de 58 ans possédant 900 000 euros et ayant deux enfants, commencer à transmettre 400 000 euros puis laisser passer plus de quinze ans avant une nouvelle transmission fait passer, avec nos hypothèses, la fiscalité théorique d’environ 92 800 euros à 12 800 euros.
La véritable question n’est donc peut-être pas de savoir comment « échapper » aux droits de succession. Elle consiste plutôt à déterminer quelle part de son patrimoine il est réellement nécessaire de conserver jusqu’à son décès, et quelle part pourrait être transmise plus tôt à ceux auxquels elle est de toute façon destinée.
A lire aussi…
Taxer l’épargne salariale. Vraie fuite ou ballon d’essai ? Comment le pouvoir teste nos réactions
Sources utiles
Direction générale des Finances publiques — Donations aux enfants et petits-enfants
La DGFiP détaille les principaux abattements applicables aux donations, notamment l’abattement de 100 000 euros entre un parent et chacun de ses enfants, renouvelable tous les quinze ans. La page précise également les possibilités de cumul avec certains dons familiaux de sommes d’argent.
Consulter la documentation de la DGFiP sur les donations
Direction générale des Finances publiques — Calcul des droits de succession
Cette documentation permet de vérifier le calcul utilisé dans notre simulation. Elle présente les abattements applicables selon le lien de parenté ainsi que le barème progressif des droits de succession en ligne directe, qui s’échelonne actuellement de 5 % à 45 % après abattement.
Consulter le barème des droits de succession
Service-Public — Donation : droits à payer et déclaration
Le site officiel de l’administration française présente les règles applicables aux donations, le rappel fiscal des donations antérieures et les principaux abattements. Il permet notamment de comprendre pourquoi le délai de quinze ans joue un rôle aussi important dans l’anticipation d’une succession.
Consulter les règles concernant les droits de donation
Service-Public — Barème fiscal de l’usufruit et de la nue-propriété
Cette source détaille la valeur fiscale respective de l’usufruit et de la nue-propriété en fonction de l’âge. Elle permet de comprendre pourquoi une donation immobilière avec réserve d’usufruit peut coûter fiscalement moins cher lorsqu’elle est organisée suffisamment tôt.
Consulter le barème de l’usufruit et de la nue-propriété
Direction générale des Finances publiques — Assurance-vie et succession
La DGFiP précise le traitement fiscal des capitaux transmis par une assurance-vie et les différences liées notamment aux versements réalisés avant ou après 70 ans, dont l’abattement de 152 500 euros par bénéficiaire applicable à certaines primes versées avant cet âge.
Consulter les règles fiscales de l’assurance-vie en cas de décès
Insee — Le patrimoine des ménages en 2024
Les données de l’Insee permettent de replacer la question successorale dans son contexte : niveau de patrimoine des ménages français, différences selon l’âge et poids de l’immobilier dans le patrimoine. Elles montrent pourquoi les problématiques de transmission ne concernent pas uniquement les ménages les plus fortunés.
Consulter les données de l’Insee sur le patrimoine des ménages