

Entre ce que dépense une entreprise et ce qui arrive sur le compte du salarié, l’écart peut devenir considérable. Cotisations, disparition des allègements et impôt sur le revenu se superposent. Notre simulation, pour un couple avec deux enfants et deux salaires identiques, montre comment cet écart évolue du Smic à 10 000 euros brut.
Une augmentation de 500 euros brut ne coûte pas nécessairement 500 euros à l’employeur. Elle ne rapporte pas davantage 500 euros à celui qui la reçoit. Entre les deux, plusieurs mécanismes agissent, avec des règles et des bénéficiaires différents. C’est ce décalage que masque souvent une négociation menée uniquement en brut.
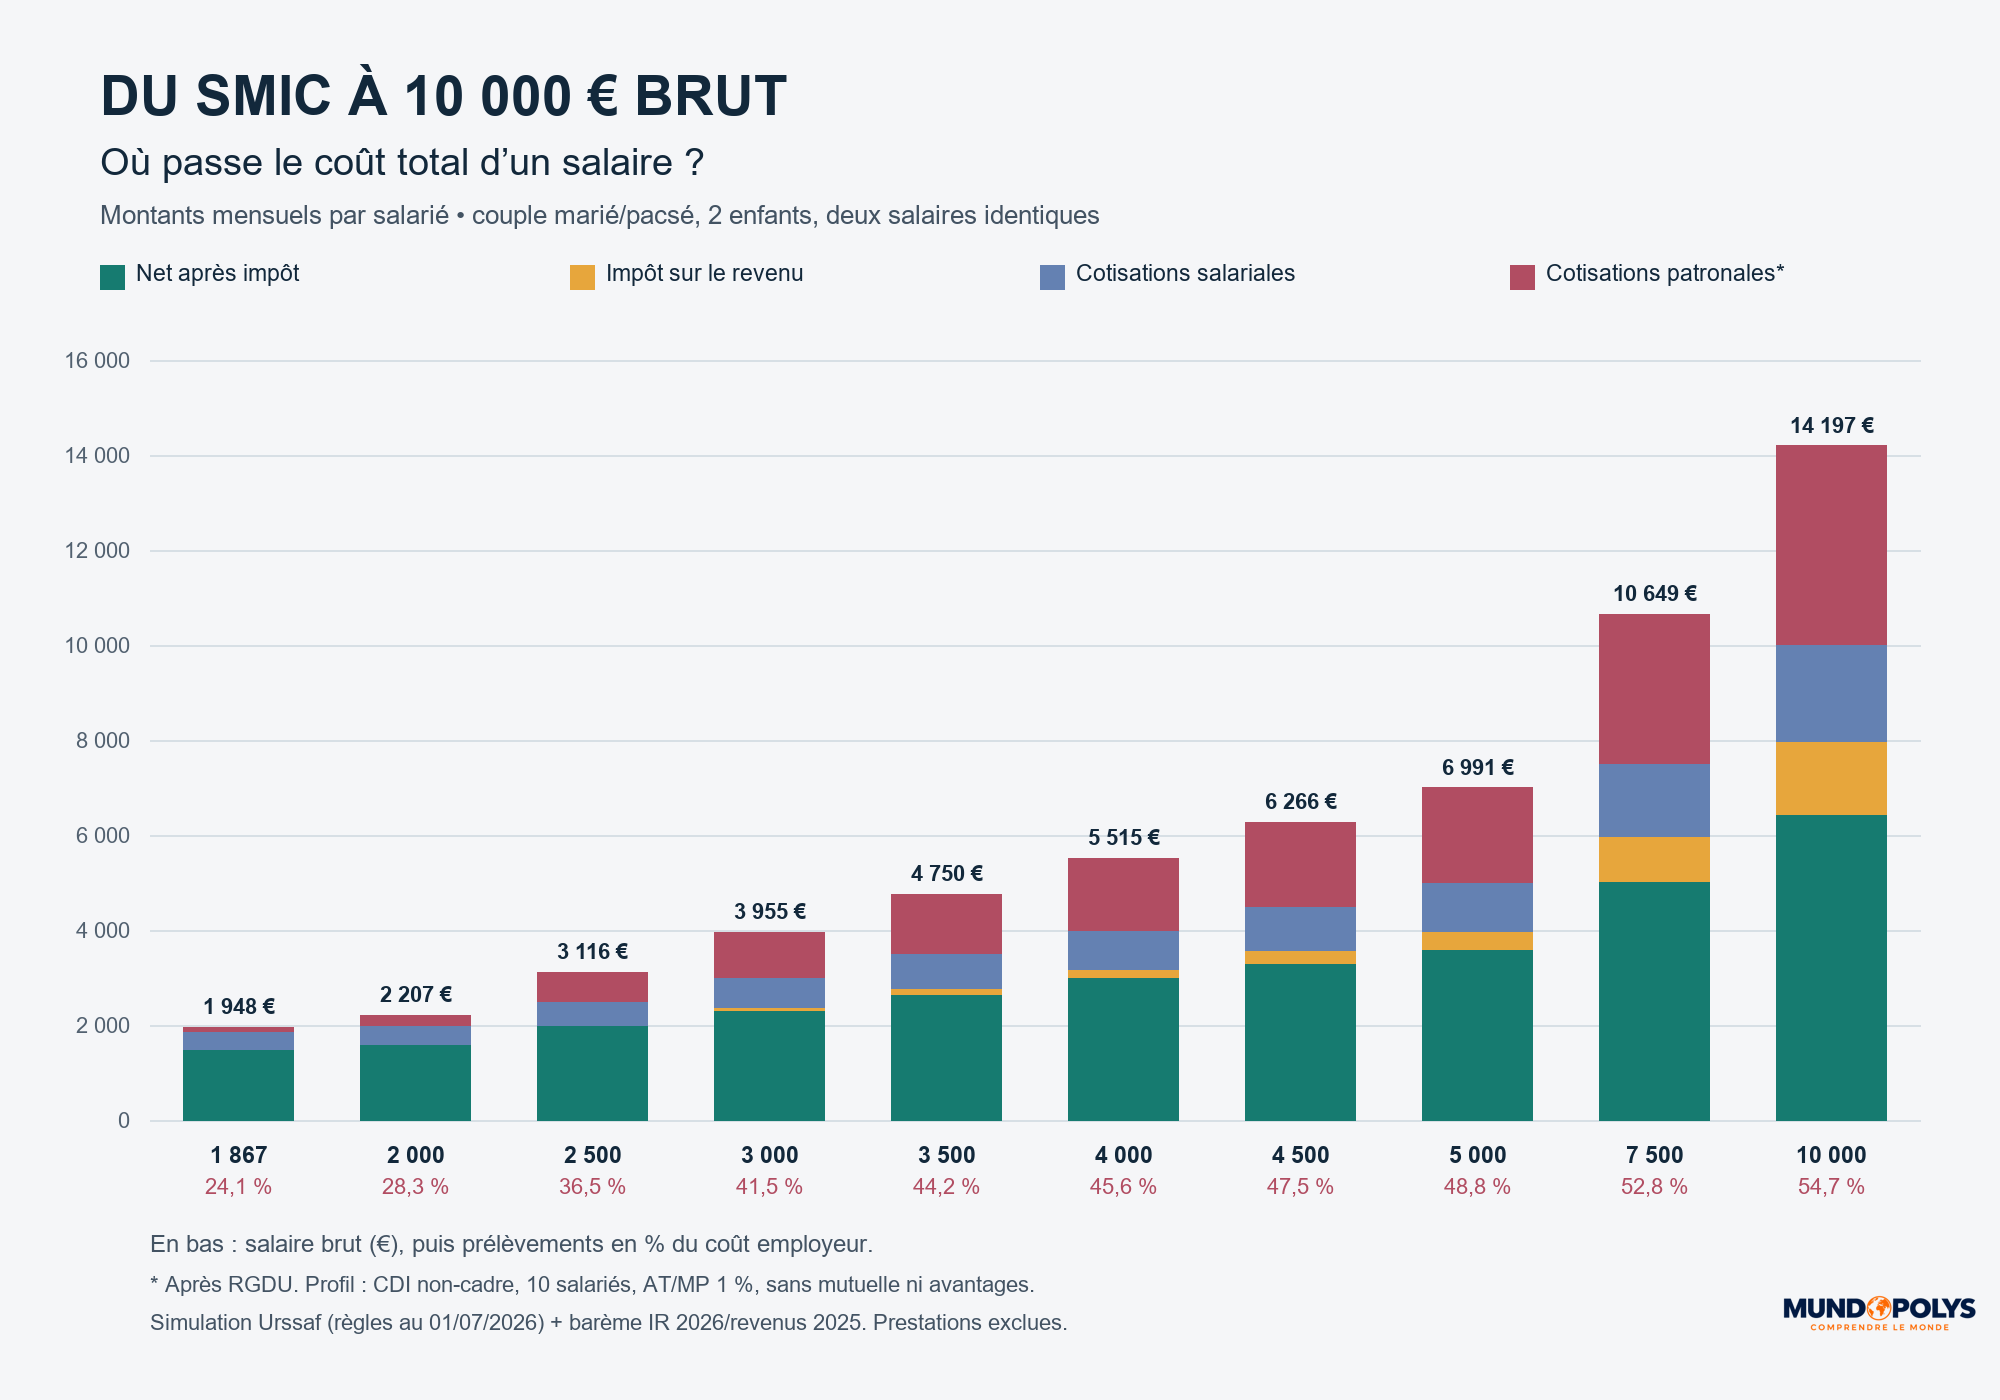
Pour comprendre les prélèvements sur salaire, nous avons décomposé dix rémunérations. Chaque colonne du graphique représente la dépense totale de l’employeur : le net après impôt, l’impôt sur le revenu, les cotisations salariales et les cotisations patronales restantes après allègements. Le salaire brut correspond seulement aux trois premières composantes.
Dix salaires comparés, un même foyer fiscal
Le point de départ est le Smic mensuel de 1 867,02 euros brut pour 35 heures, applicable depuis le 1er juin 2026. Dans notre profil sans retenue de mutuelle, il correspond à 1 477,93 euros net avant impôt. Les autres paliers vont de 2 000 à 5 000 euros brut par tranches de 500 euros, puis à 7 500 et 10 000 euros. Le montant du Smic est confirmé par le ministère du Travail.
Nous retenons un salarié du privé non-cadre en CDI à temps plein, dans une entreprise de dix salariés, au régime général hors Alsace-Moselle. Le taux accidents du travail est fixé à 1 %, sans prime, heures supplémentaires, avantage en nature ni remboursement de transport. La mutuelle est neutralisée, ce qui suppose par exemple une dispense valable ; aucune disposition conventionnelle particulière n’est ajoutée.
Pour l’impôt, les deux adultes sont mariés ou pacsés, déclarent ensemble et ont deux enfants à charge exclusive, soit trois parts. Ils gagnent chacun le salaire affiché pendant douze mois, sans autre revenu ni avantage fiscal. L’impôt annuel du foyer est partagé en deux, puis ramené au mois : il s’agit d’une répartition pédagogique, pas d’un taux de prélèvement à la source personnalisé.
Les cotisations proviennent du moteur officiel Mon-entreprise de l’Urssaf, dans sa situation de référence au 1er juillet 2026. Nous leur appliquons le barème fiscal 2026 sur les revenus 2025, la déduction salariale de 10 %, la décote et le plafonnement du quotient familial. Cette convention permet une comparaison à règles constantes : elle ne prédit pas l’impôt définitif sur les revenus 2026.
Prélèvements sur salaire : les résultats
| Brut mensuel | Net après impôt | Impôt | Cotisations salariales | Cotisations patronales | Coût employeur |
|---|---|---|---|---|---|
| 1 867 € | 1 478 € | 0 € | 389 € | 81 € | 1 948 € |
| 2 000 € | 1 583 € | 0 € | 417 € | 207 € | 2 207 € |
| 2 500 € | 1 979 € | 0 € | 521 € | 616 € | 3 116 € |
| 3 000 € | 2 315 € | 60 € | 625 € | 955 € | 3 955 € |
| 3 500 € | 2 651 € | 119 € | 729 € | 1 250 € | 4 750 € |
| 4 000 € | 3 001 € | 165 € | 834 € | 1 515 € | 5 515 € |
| 4 500 € | 3 291 € | 271 € | 938 € | 1 766 € | 6 266 € |
| 5 000 € | 3 580 € | 383 € | 1 037 € | 1 991 € | 6 991 € |
| 7 500 € | 5 024 € | 944 € | 1 532 € | 3 149 € | 10 649 € |
| 10 000 € | 6 427 € | 1 547 € | 2 027 € | 4 197 € | 14 197 € |
Montants mensuels par salarié, arrondis à l’euro. Des écarts d’un euro entre les sommes affichées résultent des arrondis. La colonne patronale regroupe les cotisations et contributions intégrées au coût employeur par le simulateur, après RGDU ; elle ne se limite pas aux retraites.
Au Smic, l’entreprise dépense environ 1 948 euros et le salarié conserve 1 478 euros après impôt. À 5 000 euros brut, le coût atteint 6 991 euros pour un net final de 3 580 euros. À 10 000 euros brut, les deux montants s’établissent respectivement à 14 197 et 6 427 euros.
Rapporté au coût employeur, l’ensemble des prélèvements passe ainsi de 24,1 % au Smic à 41,5 % pour 3 000 euros brut, puis 54,7 % à 10 000 euros. C’est une mesure de l’écart entre coût et net final dans notre simulation. Ce n’est ni le taux d’impôt du salarié, ni un indicateur de toutes les taxes qu’il paie dans sa vie quotidienne.
Le premier accélérateur est la disparition des allègements
À proximité du Smic, les cotisations patronales sont fortement réduites. Lorsque le salaire augmente, l’employeur paie des contributions sur une base plus élevée et bénéficie d’une réduction moins importante. Les deux effets se cumulent : le coût d’une augmentation peut donc dépasser la simple hausse du brut majorée d’un taux fixe.
En 2026, la réduction générale dégressive unique, ou RGDU, décroît jusqu’à un plafond correspondant à trois Smic de référence. Particularité importante : malgré la revalorisation de juin, cette référence reste le Smic du 1er janvier, soit un seuil mensuel proche de 5 469 euros pour un temps plein. À partir de ce seuil, la réduction disparaît. Service Public détaille ce dispositif.
Dans nos calculs, l’allègement représente environ 700 euros par mois au Smic, 300 euros à 3 000 euros brut et 109 euros à 5 000 euros. Il n’existe plus aux deux paliers les plus élevés. Une grande partie de la montée du prélèvement total entre bas et moyens salaires vient donc de cette aide qui diminue, avant même de parler d’impôt sur le revenu.
Cette architecture cherche à diminuer le coût d’embauche aux faibles rémunérations. Sa contrepartie est de rendre certaines augmentations plus coûteuses. Le graphique révèle ce mécanisme ; il ne démontre pas, à lui seul, qu’une entreprise renoncerait à augmenter ses salariés.
L’impôt ajoute sa progressivité, avec l’effet des enfants
Dans notre foyer type, l’impôt est nul aux trois premiers paliers, jusqu’à 2 500 euros brut par adulte. À 3 000 euros, il représente environ 60 euros par mois et par personne, contre 383 euros à 5 000 euros. Un célibataire, un couple sans enfant ou un ménage aux revenus très inégaux obtiendrait d’autres résultats.
Le barème s’applique par tranches. Atteindre une tranche à 30 % ne signifie pas que tout le revenu devient imposé à 30 %. Les enfants diminuent l’impôt grâce aux parts supplémentaires, mais cet avantage est plafonné : pour le barème retenu, les deux demi-parts procurent au maximum 3 614 euros d’économie annuelle au foyer. Service Public explique le barème et le quotient familial.
Il faut aussi distinguer net versé et net imposable. Une fraction de la CSG ainsi que la CRDS n’est pas déductible du revenu imposable : le fisc ne part donc pas simplement du virement reçu sur le compte bancaire. La déduction de 10 % pour frais professionnels intervient ensuite dans notre calcul annuel.
Une augmentation de 500 euros brut : 336 euros pour le salarié
Prenons le passage de 3 000 à 3 500 euros brut. Le coût employeur passe d’environ 3 955 à 4 750 euros, soit 795 euros supplémentaires. Le net après impôt progresse de 2 315 à 2 651 euros, soit environ 336 euros. Chaque euro de net supplémentaire nécessite ici environ 2,36 euros de dépense patronale additionnelle.
Ce rapport porte sur cette augmentation précise. Il ne signifie pas que toutes les rémunérations subissent un prélèvement de 58 %, ni que le salarié perd de l’argent en étant augmenté. Dans cet exemple, il gagne bien davantage ; l’écart explique pourquoi l’effort annoncé par l’employeur peut sembler important alors que le gain ressenti paraît limité.
Une hausse marquée, mais pas exponentielle
Les montants prélevés augmentent fortement, tout comme leur poids dans le coût employeur. Parler d’explosion « exponentielle » serait cependant trompeur : les allègements s’épuisent, des assiettes sont plafonnées et les tranches fiscales changent. La progression n’a donc pas une pente unique qui s’accélère indéfiniment.
Les cotisations salariales représentent même environ 20,8 % du brut au Smic, contre 20,3 % à 10 000 euros dans notre profil. Ce sont surtout la progression des prélèvements patronaux nets d’allègements et celle de l’impôt qui élargissent l’écart global. Confondre ces trois étages empêcherait de comprendre le résultat.
Enfin, cet argent finance notamment maladie, retraites, assurance chômage et autres mécanismes collectifs. Tout n’ouvre pas des droits individuels proportionnels aux sommes versées, mais assimiler chaque prélèvement à une somme sans contrepartie effacerait le fonctionnement de la protection sociale.
Notre tableau laisse aussi de côté prime d’activité, aides au logement, prestations familiales et leur éventuelle diminution quand les revenus montent. Il décrit le passage du coût employeur au salaire après impôt, pas le niveau de vie complet de la famille. Pour juger ce qu’une augmentation change réellement, il faut ajouter ces éléments, puis les dépenses du foyer.
À lire aussi sur Mundopolys
- Réforme des retraites : travailler plus et plus longtemps… et si l’on travaillait mieux ?
- La culture du pas cher : pourquoi avons-nous tant de mal à payer le savoir-faire ?
- Taxer l’héritage ou permettre de s’enrichir : pourquoi faut-il choisir ?
Sources utiles
- Urssaf — Simulateur du salaire brut au net : calcul des cotisations et du coût employeur.
- Service Public — Réduction générale dégressive unique : conditions, formule et référence du Smic.
- Service Public — Barème de l’impôt sur le revenu : tranches et plafonnement du quotient familial.
- Ministère de l’Économie — Décote de l’impôt : mécanisme applicable aux faibles montants d’impôt.