Et si nous prenions le problème des retraites à l’envers ? Au lieu de partir de l’âge légal, du déficit et du système actuel, fixons d’abord l’objectif : travailler 40 ans, partir à 60 ans et conserver un niveau de vie correct. Puis sortons la calculatrice. Combien faudrait-il mettre de côté ? Et surtout : comment passer du système français actuel à celui que nous venons d’inventer ? Enquête et calculs de la rédaction.
Chaque débat sur les retraites semble commencer au même endroit. Combien y aura-t-il d’actifs pour financer les retraités ? Jusqu’à quel âge faudra-t-il travailler ? Combien d’années faudra-t-il cotiser ? Quel sera le déficit ?
Essayons exactement l’inverse.
Imaginons un pays qui ne possède encore aucun système de retraite. Nous devons en créer un aujourd’hui avec une seule consigne : permettre à quelqu’un qui commence à travailler à 20 ans de partir à 60 ans, après 40 années d’activité, avec une pension lui permettant de conserver une part importante de son niveau de vie.
Pas de répartition. Pas de capitalisation. Pas d’âge légal existant. Pas de réforme à défendre ou à combattre. Une feuille blanche et une calculatrice.
Première surprise : à 60 ans, il faut financer presque 30 années de retraite
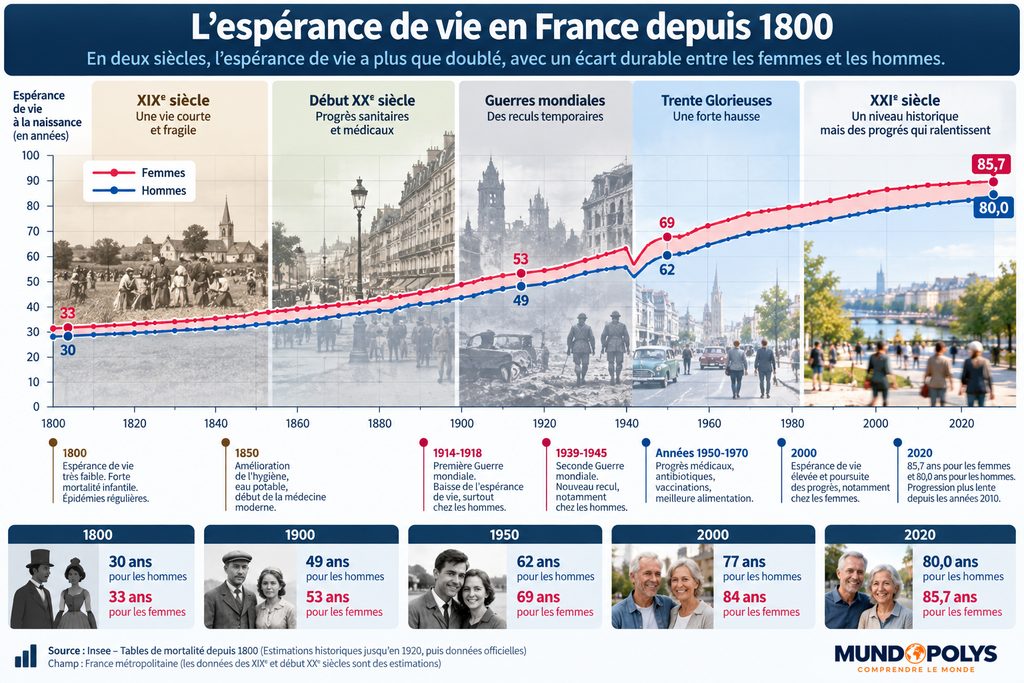
Commençons par la donnée que notre système ne peut pas contourner : la durée de la retraite. En France, en 2025, un homme âgé de 60 ans peut encore espérer vivre en moyenne 23,9 années et une femme 27,9 années. Autrement dit, atteindre respectivement environ 84 et 88 ans.
Et vivre longtemps ne signifie pas nécessairement vivre toutes ces années sans limitations. À 65 ans, l’espérance de vie sans incapacité était en 2024 de 10,5 ans pour les hommes et de 11,8 ans pour les femmes. Construire un système sur une espérance de vie moyenne serait cependant dangereux : par définition, une partie de la population vivra beaucoup plus longtemps.
Nous allons donc retenir une première hypothèse volontairement simple : 30 années de retraite à financer, de 60 à 90 ans. Notre actif aura ainsi travaillé 40 ans pour potentiellement financer 30 années supplémentaires sans revenu professionnel. Voilà déjà le problème posé.
Combien voulons-nous toucher à la retraite ?
Deuxième choix : le niveau de la pension. Pour donner des ordres de grandeur, l’Insee indique qu’en 2024 le salaire net moyen dans le secteur privé atteignait 2 733 euros par mois en équivalent temps plein, tandis que le salaire médian était de 2 190 euros. Fin 2024, la pension moyenne de droit direct des retraités résidant en France atteignait pour sa part 1 705 euros brut par mois, hors majoration pour trois enfants.
L’OCDE estime par ailleurs, selon sa méthodologie standardisée et pour les futurs retraités entrant aujourd’hui sur le marché du travail, le taux de remplacement brut français à 56,6 % pour un salarié au revenu moyen. Le taux net est plus élevé en raison des différences de prélèvements entre actifs et retraités.
Pour notre expérience, testons donc trois objectifs : une pension représentant 60 %, 70 % ou 80 % du dernier revenu de référence. Et choisissons 70 % comme scénario central.
Notre salarié gagne 2 000 euros : combien lui faut-il à 60 ans ?
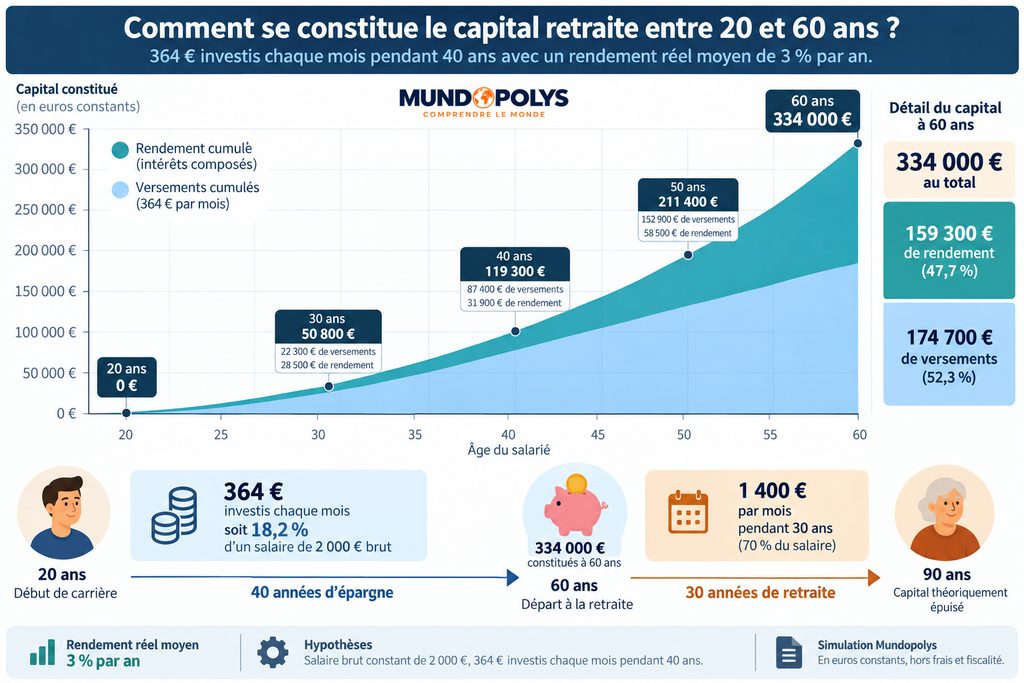
Prenons un salarié gagnant 2 000 euros brut par mois en euros constants tout au long de notre simulation. À 70 % de taux de remplacement, il doit recevoir l’équivalent de 1 400 euros par mois, pouvoir d’achat constant, pendant 30 ans.
Sans aucun rendement de son capital pendant sa retraite, il lui faudrait :
1 400 × 12 × 30 = 504 000 euros.
Mais un capital placé continue normalement à produire un rendement pendant la retraite. Avec un rendement réel (c’est-à-dire après inflation) de 3 % par an, le capital nécessaire tombe à environ 334 000 euros à 60 ans.
Attention au mot « rendement ». Un rendement nominal de 5 % avec 2 % d’inflation correspond approximativement à un rendement réel de 3 %. C’est ce rendement réel qui nous intéresse puisque nous raisonnons ici en pouvoir d’achat constant. Reste à constituer ces 334 000 euros.
Quarante années changent complètement le calcul
Si notre salarié commence à 20 ans et investit chaque mois pendant 40 ans, les intérêts générés produisent eux-mêmes des intérêts. C’est l’effet des intérêts composés. Pour obtenir environ 334 000 euros à 60 ans avec un rendement réel constant de 3 %, notre salarié à 2 000 euros devrait investir environ :
364 euros par mois. Soit 18,2 % de son salaire brut.
Avec cette hypothèse, la promesse de notre titre commence donc à devenir mathématiquement envisageable. Mais changeons une seule variable et observons ce qui se passe.
| Rendement réel | Pension 60 % | Pension 70 % | Pension 80 % |
|---|---|---|---|
| 0 % | 900 €/mois (45 %) | 1 050 € (52,5 %) | 1 200 € (60 %) |
| 2 % | 445 € (22,2 %) | 519 € (26,0 %) | 593 € (29,7 %) |
| 3 % | 312 € (15,6 %) | 364 € (18,2 %) | 416 € (20,8 %) |
| 4 % | 218 € (10,9 %) | 255 € (12,7 %) | 291 € (14,6 %) |
Simulation Mundopolys pour un salaire brut constant de 2 000 euros, 40 ans d’épargne et 30 ans de retraite. Les pourcentages indiquent l’effort mensuel rapporté au salaire. Rendements réels constants, hors fiscalité, frais, interruptions de carrière et mécanismes de solidarité.
Le résultat est spectaculaire.
Avec aucun rendement réel, financer 70 % de son salaire pendant 30 ans demanderait de mettre de côté 52,5 % de son salaire pendant quarante ans.
Avec 2 %, l’effort tombe à 26 %.
À 3 %, à 18,2 %.
À 4 %, à 12,7 %.
Notre retraite à 60 ans ne dépend donc pas seulement du nombre d’années travaillées. Elle dépend énormément de ce que produit l’argent pendant plusieurs décennies. Et cette différence n’est pas un détail : c’est l’une des principales différences économiques entre répartition et capitalisation.
De 1 500 à 5 000 euros : la même mécanique
Conservons notre scénario central : 40 années d’épargne, départ à 60 ans, 30 années de pension, remplacement de 70 % du salaire et rendement réel de 3 %.
| Salaire brut mensuel | Pension visée | Capital nécessaire à 60 ans | Épargne mensuelle |
|---|---|---|---|
| 1 500 € | 1 050 € | 250 000 € | 273 € |
| 2 000 € | 1 400 € | 334 000 € | 364 € |
| 3 000 € | 2 100 € | 501 000 € | 546 € |
| 4 000 € | 2 800 € | 668 000 € | 728 € |
| 5 000 € | 3 500 € | 834 000 € | 910 € |
Dans notre modèle simplifié, le taux reste logiquement identique : environ 18,2 % du salaire.
Mais cette proportionnalité va justement poser problème lorsque nous quitterons notre tableur pour revenir dans la vraie vie.
Et si cet argent ne dormait pas pendant quarante ans ?
Accumuler plusieurs centaines de milliers d’euros par personne changerait profondément la nature du système. L’argent ne resterait évidemment pas sur un compte courant.
Des fonds de retraite fortement réglementés pourraient détenir des actions, obligations, infrastructures, immobilier, entreprises ou projets énergétiques. Une partie pourrait également financer les besoins engendrés par le vieillissement : logements adaptés, établissements de santé, résidences seniors ou EHPAD.
L’idée présente une forme de boucle économique intéressante : l’épargne constituée par une génération pour financer son vieillissement pourrait contribuer au financement des infrastructures dont elle aura besoin lorsqu’elle vieillira.
Mais concentrer massivement l’épargne retraite dans les maisons de retraite serait précisément l’inverse d’une bonne gestion du risque. Un fonds dont la mission est de verser des pensions pendant plusieurs décennies doit être très diversifié, géographiquement comme sectoriellement.
L’ordre de grandeur potentiel mérite néanmoins réflexion. La Banque de France recensait déjà fin 2025 quelque 2 853 milliards d’euros de placements financiers détenus par les assureurs et fonds de pension français.
L’OCDE montre surtout combien la situation varie selon les pays : les actifs spécifiquement affectés à la retraite représentaient environ 12,9 % du PIB français dans ses dernières données comparables, contre plus de 100 % en Suède, aux Pays-Bas, en Suisse, en Islande ou au Danemark.
Une capitalisation beaucoup plus importante ne modifierait donc pas seulement le financement des retraites. Elle créerait aussi une masse considérable de capitaux de long terme. Mais elle créerait également de nouveaux risques.
Premier problème : personne n’a une carrière de tableur
Notre salarié travaille exactement quarante ans, tous les mois, avec un revenu régulier. La vraie vie fonctionne rarement ainsi.
Que devient l’épargne d’une personne qui reste deux ans au chômage ? D’une mère ou d’un père interrompant sa carrière pour élever un enfant ? D’un salarié en longue maladie ? D’une personne handicapée ? D’un travailleur à temps partiel subi ?
Dans un compte strictement individuel, la réponse est brutale : moins de cotisations signifie moins de capital, donc moins de pension. Notre système doit donc commencer à ajouter des mécanismes collectifs.
Il peut créditer les comptes pendant certaines périodes non travaillées. Il peut garantir un minimum de pension. Il peut compenser certaines interruptions de carrière. Il peut organiser une pension de réversion au conjoint survivant. Mais quelqu’un doit payer ces droits. Nous venons de réinventer la solidarité.
Deuxième problème : que se passe-t-il si vous vivez jusqu’à 105 ans ?
Notre calcul finance 30 années. À 90 ans, théoriquement, le capital est épuisé. Or personne ne connaît à 60 ans la date de son décès.
Un système dans lequel chacun consommerait simplement son propre capital ferait donc peser sur chaque retraité un risque impossible à gérer individuellement : dépenser trop vite et manquer d’argent à 95 ans, ou se priver pendant trente ans pour mourir en laissant un capital important inutilisé.
La réponse classique consiste à mutualiser le risque de longévité. Une partie du capital peut être transformée en rente viagère : ceux qui décèdent plus tôt contribuent indirectement à financer ceux qui vivent beaucoup plus longtemps. Nous venons de réinventer l’assurance collective.
Troisième problème : et si la Bourse s’effondre à 59 ans ?
Un rendement réel moyen de 3 % pendant quarante ans ne signifie évidemment pas 3 % chaque année. Certaines années peuvent produire +15 %, d’autres -20 %.
Une crise financière survenant à 35 ans est relativement absorbable : il reste vingt-cinq années pour reconstituer le capital. La même crise à 59 ans peut être beaucoup plus grave. C’est le « risque de séquence » : l’ordre dans lequel surviennent les bonnes et mauvaises années compte.
Un système sérieux devrait donc réduire progressivement le risque financier à l’approche de la retraite, diversifier les placements et probablement mutualiser une partie des risques. Notre compte d’épargne individuel commence ainsi à ressembler de moins en moins à un simple compte personnel.
Notre feuille blanche nous conduit vers un système hybride
Nous étions partis sans choisir entre répartition et capitalisation. Les calculs nous amènent progressivement ailleurs.
La capitalisation peut transformer quarante années de cotisations en un capital important grâce aux rendements composés. Mais elle ne résout pas seule le chômage, la maladie, les faibles revenus, les interruptions de carrière, la réversion ou la longévité exceptionnelle.
La répartition et les mécanismes collectifs répondent mieux à certaines de ces fonctions, mais dépendent directement des revenus des actifs présents et futurs.
Notre feuille blanche commence donc à dessiner un système à plusieurs étages : une part de solidarité collective, une mutualisation du risque de longévité et une part de capitalisation de long terme. Ce n’était pas notre hypothèse de départ. C’est le résultat de l’expérience.
Maintenant seulement, regardons ce que nous payons déjà
C’est ici que la comparaison devient particulièrement intéressante. Pour un salarié du privé, les cotisations vieillesse de base sont supportées à la fois par le salarié et l’employeur. En 2026, jusqu’au plafond mensuel de la Sécurité sociale de 4 005 euros, les taux sont de 6,90 % côté salarié et 8,55 % côté employeur. S’y ajoutent les cotisations déplafonnées : 0,40 % côté salarié et 2,11 % côté employeur.
La retraite complémentaire Agirc-Arrco ajoute un taux appelé de 7,87 % sur la tranche 1, réparti à 40 % pour le salarié et 60 % pour l’employeur, auquel s’ajoute notamment la contribution d’équilibre général.
En additionnant les principaux prélèvements directement identifiables comme retraite, on arrive, sous le plafond et avant prise en compte des allègements patronaux, à un taux statutaire voisin de 28 % du salaire brut, salarié et employeur réunis.
Pour nos profils théoriques, cela donne approximativement :
| Salaire brut | Cotisations retraite statutaires salarié + employeur* | Notre modèle à 70 %, rendement réel 3 % |
|---|---|---|
| 1 500 € | 420 € | 273 € |
| 2 000 € | 560 € | 364 € |
| 3 000 € | 839 € | 546 € |
| 4 000 € | 1 119 € | 728 € |
| 5 000 € | 1 405 € | 910 € |
*Ordre de grandeur avant réductions générales de cotisations patronales et particularités conventionnelles ; calcul comprenant retraite de base, Agirc-Arrco et contributions d’équilibre applicables.
À première vue, le résultat semble spectaculaire : notre système théorique demanderait moins d’argent. Mais conclure ici que « la capitalisation coûte moins cher » serait trompeur.
Notre épargne de 18,2 % finance uniquement la pension théorique d’un individu ayant travaillé sans interruption. Les cotisations actuelles participent à un système qui intègre des mécanismes de solidarité, des droits non directement proportionnels aux cotisations et des transferts entre populations.
Surtout, la comparaison porte sur deux architectures radicalement différentes : dans notre modèle, une partie de la pension est financée par le rendement futur du capital ; dans la répartition, les cotisations actuelles financent essentiellement les pensions actuelles. Et c’est précisément là que notre expérience rencontre son obstacle principal.
Le problème à 422 milliards d’euros
La France ne dispose pas d’une feuille blanche. Fin 2024, 17,3 millions de personnes percevaient déjà une pension de droit direct, auxquelles s’ajoutaient environ 900 000 personnes percevant uniquement une pension de réversion.
En 2025, le système de retraite français a dépensé 422,2 milliards d’euros, soit 14,1 % du PIB et près d’un quart de l’ensemble des dépenses publiques. Sur cette somme, 401 milliards correspondaient aux prestations de retraite de base et complémentaire hors minimum vieillesse.
Le système affichait cette année-là un déficit de 5,1 milliards d’euros hors produits et charges financiers ; en les intégrant, le déficit était ramené à 1,3 milliard. Pour 2026, le COR anticipe encore un déficit de l’ordre de 5 milliards hors produits et charges financiers. Voici donc notre véritable problème.
Supposons que demain matin nous décidions que les cotisations des actifs ne servent plus à payer les retraités mais sont investies sur leurs propres comptes. Qui verse les pensions mercredi ?
Les retraités actuels n’ont pas accumulé les centaines de milliers d’euros de notre modèle. Ils disposent de droits sur un système financé principalement par les actifs actuels.
Une génération de transition devrait donc, directement ou indirectement, financer deux systèmes à la fois : les pensions promises aux générations précédentes et la constitution de son propre capital. Voilà pourquoi passer de la répartition à la capitalisation n’est pas simplement une affaire de choix entre deux colonnes Excel.
Et si nous mettions quarante ans à changer de système ?
Le basculement immédiat apparaît donc financièrement extrêmement difficile. Essayons autre chose.
Scénario 1 : ajouter progressivement de la capitalisation
Imaginons qu’on ne retire rien au financement actuel dans un premier temps, mais qu’une nouvelle épargne retraite obligatoire soit progressivement constituée.
Avec nos hypothèses (40 années, rendement réel de 3 %, 30 années de retraite) une cotisation capitalisée égale à 5 % du salaire pourrait, après maturation complète du système, financer une pension correspondant à environ 19 % du salaire.
À 10 % de cotisation, elle financerait environ 38 %. À 15 %, environ 58 %. Le problème de transition disparaît en grande partie puisque les cotisations actuelles continuent de financer les retraités.
Mais le coût ne disparaît pas : les actifs ou leurs employeurs doivent supporter une cotisation supplémentaire pendant plusieurs décennies. Selon son financement, elle réduit le salaire disponible, augmente le coût du travail ou mobilise une autre ressource. Le coût de transition existe toujours. Il a simplement changé de forme.
Scénario 2 : détourner progressivement une partie des cotisations existantes
Autre possibilité : prendre progressivement 5 %, puis 10 %, puis 20 % des cotisations destinées à la répartition pour les investir. Cette fois, aucun prélèvement supplémentaire n’apparaît. Mais chaque euro capitalisé est immédiatement un euro de moins pour payer les retraités actuels.
Il faut alors financer le manque par une autre recette, réduire d’autres dépenses, emprunter, augmenter d’autres prélèvements ou réduire progressivement les pensions promises. Là encore, le coût n’a pas disparu. Il a changé de destinataire.
Scénario 3 : réserver la transition aux nouvelles générations
On pourrait enfin conserver le système actuel pour les générations déjà avancées dans leur carrière et introduire progressivement davantage de capitalisation pour les nouveaux entrants. Le passage pourrait s’étaler sur quarante ans.
Cela limite les ruptures de droits, mais ne supprime pas le problème : pendant plusieurs décennies, les jeunes actifs devraient constituer leur capital tout en participant, d’une manière ou d’une autre, au financement des retraités issus de l’ancien système.
La question fondamentale n’est donc pas seulement : quel système voulons-nous dans quarante ans ? C’est : qui paie pendant les quarante années qui nous en séparent ?
D’autres pays ont déjà mélangé les deux logiques
Il n’existe d’ailleurs pas uniquement deux modèles purs qui s’opposeraient : répartition d’un côté, capitalisation de l’autre. La Suède en fournit une illustration intéressante.
Son régime public affecte 18,5 % du revenu ouvrant droit à pension : 16 % alimentent une pension liée au revenu fonctionnant selon une logique collective et 2,5 % une « premium pension » effectivement investie sur les marchés financiers. S’y ajoutent fréquemment des retraites professionnelles.
L’Australie a suivi une autre architecture : les employeurs doivent verser depuis juillet 2025 au moins 12 % des rémunérations éligibles dans le système obligatoire de « superannuation », constitué de fonds capitalisés.
D’autres pays européens disposent également de masses considérables d’actifs retraite. Selon l’OCDE, les actifs destinés aux retraites représentent plus de 150 % du PIB aux Pays-Bas et en Suisse, plus de 190 % en Islande et plus de 200 % au Danemark.
Ces exemples ne démontrent pas qu’un modèle serait supérieur à un autre. Leur histoire sociale, leur fiscalité, leur démographie et leurs régimes professionnels sont différents. Ils montrent en revanche qu’une frontière parfaitement étanche entre répartition et capitalisation n’est pas une nécessité.
Alors, retraite à 60 ans : vraiment possible ?
Revenons à notre titre.
Oui, mathématiquement, il est possible de construire un modèle permettant de partir à 60 ans après quarante années de travail. Mais cette phrase n’a de sens qu’accompagnée de ses conditions.
Dans notre simulation centrale, financer pendant trente ans une pension égale à 70 % du salaire demande environ 18,2 % du salaire pendant quarante ans, à condition d’obtenir un rendement réel moyen de 3 % pendant l’accumulation et la retraite. Sans rendement réel, l’effort bondit à 52,5 %. Avec 2 %, il atteint 26 %.
Notre expérience montre donc surtout qu’il n’existe pas de miracle financier. On peut répartir différemment les risques entre générations, actifs, retraités, employeurs, État et marchés financiers. On peut utiliser les rendements du capital. On peut mutualiser la longévité. On peut maintenir un socle de solidarité et capitaliser une autre partie. Mais quelqu’un doit toujours financer la retraite.
Et notre feuille blanche révèle finalement quelque chose d’assez différent de ce que nous cherchions au départ.
Le problème le plus difficile n’est peut-être pas d’imaginer un système permettant théoriquement de partir à 60 ans. Nous venons d’en construire un.
Le problème est de trouver comment y parvenir lorsqu’il faut simultanément honorer les droits de près de 18 millions de retraités, financer plus de 400 milliards d’euros de dépenses annuelles et commencer à constituer le capital des générations suivantes.
La question des retraites pourrait alors se formuler autrement. Non plus seulement : à quel âge devons-nous partir ?
Mais quel système voulons-nous dans quarante ans, et comment finançons-nous honnêtement les quarante années nécessaires pour y parvenir ?
A lire aussi…
Travailler plus pour sauver les retraites : quand les politiques culpabilisent les français
Droits de succession : comment transmettre son patrimoine à ses enfants en réduisant la fiscalité ?
Sources utiles
Conseil d’orientation des retraites — Rapport annuel 2026. Situation financière, dépenses, ressources et projections du système français.
Consulter le rapport 2026 du COR
Insee — Bilan démographique 2025. Espérance de vie à 60 ans des femmes et des hommes.
Consulter les données de l’Insee
DREES — Effectifs de retraités et montants des pensions 2024. Nombre de retraités et pension moyenne.
Consulter les données DREES
Insee — Les salaires dans le secteur privé en 2024. Salaires brut et net moyens et salaire médian.
Consulter l’étude Insee sur les salaires
Agirc-Arrco — Cotisations du régime. Taux de cotisation et répartition salarié-employeur.
Consulter les taux Agirc-Arrco
OCDE — Panorama des pensions 2025. Taux de remplacement et comparaison internationale des systèmes de retraite.
Consulter le Panorama des pensions 2025
OCDE — Assets earmarked for retirement. Comparaison internationale des actifs financiers destinés aux retraites.
Consulter les données OCDE sur les actifs retraite
Banque de France — Placements des assurances et fonds de pension. Encours et composition des placements financiers.
Consulter les données Banque de France
Pensionsmyndigheten — système suédois de retraite. Présentation officielle de l’articulation entre pension publique et pension capitalisée.
Consulter le système suédois