Logements. Des centaines de candidats pour un appartement, des dossiers exigés avant même une visite, des ménages aux revenus confortables qui peinent à se loger… La crise locative ne concerne plus seulement Paris ni les foyers les plus modestes. Pourtant, la France compte 38,4 millions de logements, davantage que jamais. Alors comment peut-on manquer de logements à louer sans manquer de logements ?
Il y a encore quelques années, chercher un appartement consistait à consulter des annonces, organiser quelques visites puis déposer un dossier. Dans certaines villes, le rapport de force s’est totalement inversé : une annonce attractive peut provoquer un afflux quasi immédiat de candidatures et des locataires parfaitement solvables peinent désormais à trouver un logement.
Le phénomène est suffisamment important pour que Le Monde consacre ce 21 septembre une enquête à cette pénurie qui touche différentes catégories sociales à Paris et dans plusieurs grandes villes. Le quotidien rapporte notamment le cas d’annonces suscitant des centaines, voire des milliers de sollicitations.
Derrière ces situations se cache pourtant un paradoxe : la France ne manque pas physiquement de logements. Elle n’en a même jamais compté autant.
38,4 millions de logements : où est donc la pénurie ?
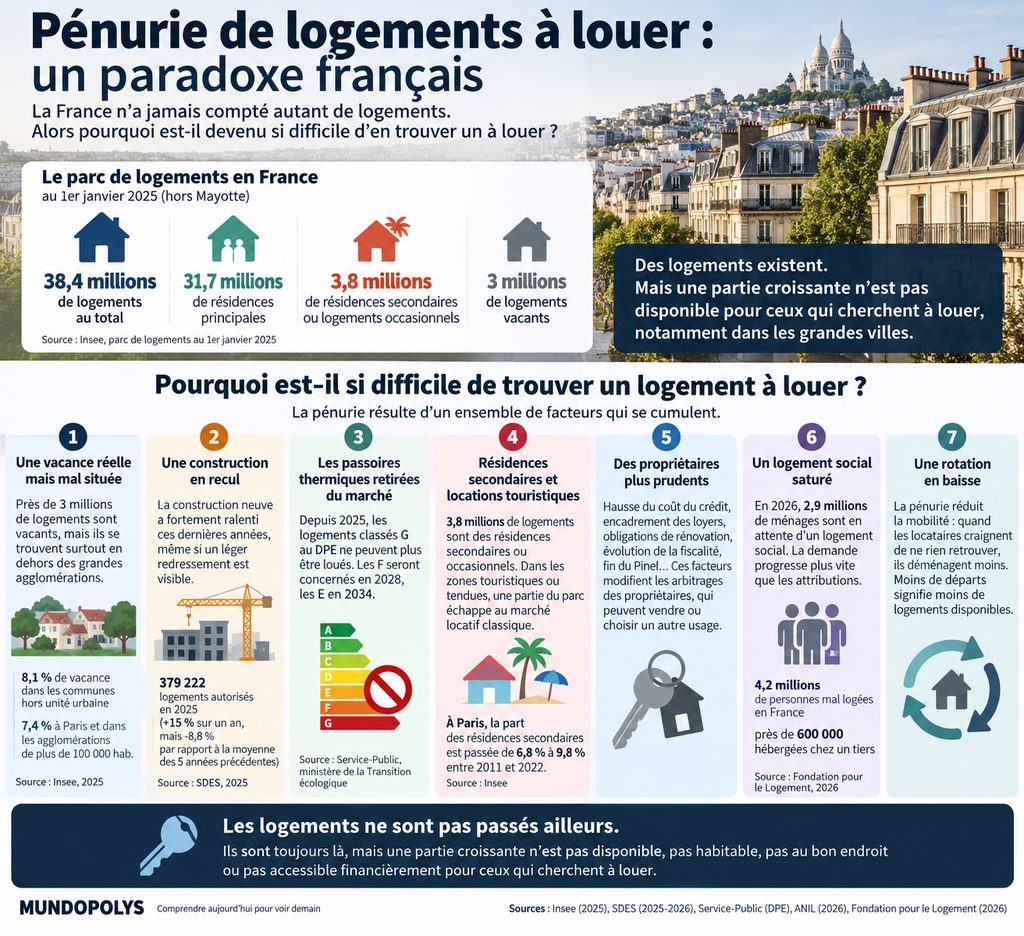
Au 1er janvier 2025, l’Insee recensait 38,4 millions de logements en France hors Mayotte, un parc qui continue de progresser année après année. Parmi eux, environ 31,7 millions sont des résidences principales, 3,8 millions des résidences secondaires ou logements occasionnels et près de 3 millions sont vacants.
Ces chiffres semblent presque incompatibles avec les files de candidats décrites dans les grandes villes. Si plusieurs millions de logements ne sont même pas occupés comme résidences principales, comment expliquer qu’il soit devenu si difficile d’en trouver un à louer ?
La réponse tient à une distinction essentielle : avoir des logements et avoir des logements disponibles là où les gens souhaitent vivre sont deux choses très différentes. La pénurie actuelle résulte moins d’une disparition physique des habitations que d’une accumulation de décalages, de contraintes et d’arbitrages qui réduisent progressivement l’offre réellement accessible.
Trois millions de logements vacants… mais souvent pas là où on les cherche
Le chiffre des 3 millions de logements vacants est spectaculaire et revient régulièrement dans le débat public. Pris isolément, il pourrait laisser penser qu’il suffirait de remettre ces logements sur le marché pour résoudre une bonne partie de la crise.
La géographie raconte une autre histoire. L’Insee constate que la vacance est davantage présente en dehors des grandes agglomérations : en 2025, elle représente 8,1 % du parc dans les communes situées hors unité urbaine, contre 7,4 % dans l’unité urbaine de Paris comme dans les agglomérations de plus de 100 000 habitants.
Tous les logements vacants ne constituent pas non plus un stock immédiatement mobilisable. Certains sont en travaux, en attente d’une vente ou d’une succession, inhabitables en l’état ou simplement situés dans des territoires où la demande est insuffisante.
Un appartement vide dans une petite ville en perte de population ne répond pas au besoin d’un étudiant cherchant un studio à Lyon ou d’une famille souhaitant s’installer en région parisienne. La France dispose donc de logements, mais pas nécessairement des bons logements, au bon endroit, au bon prix et disponibles au bon moment.
Pendant ce temps, la construction a fortement ralenti
Cette inadéquation serait moins problématique si de nouveaux logements venaient régulièrement alimenter les territoires les plus demandés. Or la construction neuve a traversé ces dernières années une crise profonde dont les effets ne disparaissent pas dès que les permis recommencent à progresser.
L’année 2025 a certes marqué un redressement avec 379 222 logements autorisés, soit 15 % de plus qu’en 2024. Mais ce niveau restait encore 8,8 % inférieur à la moyenne des cinq années précédentes.
L’amélioration reste fragile en 2026. Sur les douze mois allant d’août 2025 à juillet 2026, 370 673 logements ont été autorisés, soit encore 9,5 % de moins que la moyenne des cinq années précédentes.
Surtout, une autorisation de construire n’est pas un appartement disponible. Entre le permis, le lancement du chantier et la livraison peuvent s’écouler plusieurs années : le déficit accumulé pendant les mauvaises années continue donc à peser sur le marché longtemps après un éventuel redémarrage.
Les passoires thermiques : des logements qui existent mais ne peuvent plus être loués
À cette faiblesse de la construction s’ajoute une transformation importante du parc existant. Depuis le 1er janvier 2025, les logements classés G au diagnostic de performance énergétique ne peuvent plus être proposés à la location lors d’un nouveau bail, d’un renouvellement ou d’une reconduction tacite ; les logements F suivront en 2028, puis les E en 2034.
L’objectif est de protéger les locataires contre les logements extrêmement énergivores et d’accélérer leur rénovation. Mais dans un marché déjà tendu, cette transition peut avoir un effet secondaire : lorsqu’un propriétaire est confronté à des travaux importants, il peut rénover son bien, mais également décider de le vendre ou de ne plus le louer.
Le logement n’a alors pas disparu du parc immobilier. Il a simplement disparu du marché locatif.
Il serait toutefois trompeur d’en faire la cause principale de la pénurie. La crise avait commencé avant l’interdiction de louer les logements classés G et ses origines sont multiples ; le calendrier du DPE agit davantage comme une contrainte supplémentaire sur une offre déjà sous pression.
Résidences secondaires et locations touristiques : un même logement, plusieurs usages possibles
Une autre partie du paradoxe se trouve dans les 3,8 millions de résidences secondaires et logements occasionnels recensés en France, soit près d’un logement sur dix. Une maison de vacances dans un village rural ne permet évidemment pas de loger un salarié à Bordeaux, mais la situation devient différente dans certaines métropoles et zones touristiques où plusieurs usages se disputent les mêmes biens.
Un propriétaire peut louer son logement à l’année, le conserver comme résidence secondaire, le proposer en location touristique ou privilégier certaines formes de location meublée. Chaque arbitrage individuel paraît marginal, mais leur accumulation peut retirer du marché classique des milliers de logements dans les secteurs où la demande est précisément la plus forte.
Paris en offre une illustration intéressante. Entre 2011 et 2022, la proportion de résidences principales y est passée de 85,9 % à 80,4 % du parc, tandis que celle des résidences secondaires et logements occasionnels progressait de 6,8 % à 9,8 %.
Quelques points de pourcentage peuvent sembler anecdotiques. Rapportés à une ville comptant près de 1,4 million de logements, ils représentent pourtant plusieurs dizaines de milliers d’habitations, ce qui aide à comprendre pourquoi les pouvoirs publics ont progressivement renforcé la réglementation des locations touristiques dans les zones tendues.
Les propriétaires font eux aussi leurs calculs
Reste un acteur central : le propriétaire bailleur. Pour lui, un logement locatif est aussi un investissement dont il évalue la rentabilité, les contraintes et les risques avant de décider de louer, de vendre ou de conserver son bien.
Ces dernières années ont vu se cumuler la hausse du coût du crédit, l’encadrement des loyers dans certaines villes, les obligations de rénovation énergétique, différentes évolutions fiscales, un renforcement de certaines contraintes réglementaires et la disparition du dispositif Pinel pour les nouveaux investissements. Aucune de ces mesures ne suffit à expliquer la crise, mais leur combinaison peut modifier les arbitrages.
Cela ne signifie pas davantage qu’elles soient dépourvues de justification. L’encadrement des loyers vise à protéger les locataires dans les marchés très tendus, les normes énergétiques poursuivent des objectifs environnementaux et sociaux, tandis que la réglementation des locations touristiques cherche précisément à préserver davantage de logements pour les habitants permanents.
Mais une politique publique peut atteindre l’objectif précis qui lui est assigné tout en provoquant, lorsqu’elle se combine avec d’autres, des comportements différents de ceux anticipés. Un propriétaire qui considère désormais la location classique comme insuffisamment rentable ou trop contraignante peut vendre, différer son investissement ou choisir un autre usage pour son logement.
Le logement social ne joue plus son rôle de soupape
Lorsque le marché privé devient inaccessible, une partie de la demande se reporte naturellement vers le logement social. Mais celui-ci connaît à son tour un engorgement considérable : en 2026, environ 2,9 millions de ménages sont en attente d’un logement social, selon les données citées dans l’enquête du Monde.
La Fondation pour le Logement décrit elle aussi une situation dans laquelle la demande progresse beaucoup plus rapidement que les possibilités d’attribution. Elle estime à 4,2 millions le nombre de personnes mal logées et à près de 600 000 celles contraintes d’être hébergées chez un tiers faute de logement autonome.
Le blocage se propage alors d’un segment à l’autre. Celui qui ne trouve pas de logement dans le privé reste dans son appartement actuel ; celui qui pourrait quitter un logement social y demeure faute d’alternative ; celui qui attend ce logement social reste plus longtemps chez ses parents, chez un tiers ou dans une location devenue inadaptée.
Chaque logement qui ne se libère pas manque au suivant.
La rotation, ce mécanisme invisible qui peut aggraver la pénurie
C’est peut-être l’un des aspects les moins intuitifs de la crise actuelle. Pour fonctionner correctement, un marché locatif n’a pas seulement besoin d’un nombre suffisant de logements : il a besoin que ces logements circulent.
Imaginons un immeuble de 100 appartements tous occupés. Si vingt locataires déménagent au cours de l’année, vingt logements reviennent sur le marché ; si seulement cinq déménagent parce que chacun redoute de ne pas retrouver d’appartement ailleurs, l’immeuble compte toujours exactement 100 logements, mais l’offre disponible a été divisée par quatre.
La pénurie peut ainsi contribuer à sa propre aggravation. Moins il existe d’offres, moins les locataires prennent le risque de déménager ; moins ils déménagent, moins de logements se libèrent ; et moins de logements se libèrent, plus la concurrence augmente pour chaque nouvelle annonce.
Le nombre total de logements donne donc une photographie très imparfaite de la tension réelle. Ce qui importe pour celui qui cherche à se loger n’est pas le nombre d’appartements existants dans sa ville, mais le nombre de ceux qui seront effectivement proposés à la location au moment où il en aura besoin.
Alors, où sont réellement passés les logements à louer ?
Ils ne sont pas passés quelque part. Ils sont toujours là, mais une partie croissante n’est simplement pas disponible pour le locataire qui cherche aujourd’hui un logement dans une zone tendue.
Certains sont vacants dans des territoires où la demande est faible, d’autres sont devenus des résidences secondaires ou occasionnelles. Certains nécessitent des travaux avant de pouvoir être reloués, des propriétaires ont choisi de vendre plutôt que de continuer à louer, tandis que le ralentissement de la construction neuve n’a pas suffisamment renouvelé l’offre là où les besoins sont les plus importants.
À cela s’ajoute un phénomène plus discret : les locataires déjà installés restent plus longtemps dans leur logement parce qu’ils craignent de ne pas retrouver mieux ou simplement l’équivalent. La pénurie ne se résume donc pas à un nombre insuffisant de bâtiments ; elle résulte d’un marché dans lequel de moins en moins de logements correspondent simultanément aux critères permettant de devenir une véritable offre locative.
C’est ainsi que la France peut compter 38,4 millions de logements, dont près de 7 millions qui ne sont pas des résidences principales, tout en connaissant une pénurie aiguë de locations dans certaines villes. Le paradoxe disparaît dès que l’on cesse de compter simplement les murs.
La véritable question n’est donc peut-être pas : « Combien avons-nous de logements ? »
Mais plutôt : combien avons-nous de logements disponibles, habitables, financièrement accessibles et situés là où les Français cherchent réellement à vivre ?
C’est ce nombre-là qu’il faudrait parvenir à augmenter.
A lire aussi…
Sources utiles
Insee — Parc de logements au 1er janvier 2025. La photographie de référence du parc français : 38,4 millions de logements, dont 31,7 millions de résidences principales, près de 3 millions de logements vacants et 3,8 millions de résidences secondaires ou occasionnelles. Elle permet également de mesurer la répartition géographique de la vacance.
Service des données et études statistiques — Construction de logements. Les données Sitadel permettent de suivre les autorisations et mises en chantier et de mesurer le retard persistant de la construction par rapport aux années précédentes.
Service-Public / ministère de la Transition écologique — DPE et location. La documentation officielle précise le calendrier réglementaire des critères de décence énergétique : classe G depuis 2025, F en 2028 puis E en 2034.
ANIL — Observatoires locaux des loyers. L’édition 2026 rassemble les données de 37 observatoires couvrant 67 agglomérations et permet notamment de comparer les niveaux de loyers du parc privé.
Fondation pour le Logement — Rapport sur l’état du mal-logement 2026. Une source complémentaire sur l’engorgement du logement social, l’hébergement contraint et les conséquences sociales de la crise. Les analyses et appréciations relatives aux politiques publiques qui y figurent sont celles de la Fondation.