Médias. Un documentaire bien construit, des experts reconnus et des chiffres vérifiables suffisent-ils pour se faire une opinion ? Le débat sur la taxe Zucman offre un remarquable cas d’école. Non pour déterminer qui a raison, mais pour comprendre comment les médias construisent un récit et acquérir quelques réflexes simples avant de transformer une information en conviction.
Un documentaire peut-il être exact sans être neutre ?
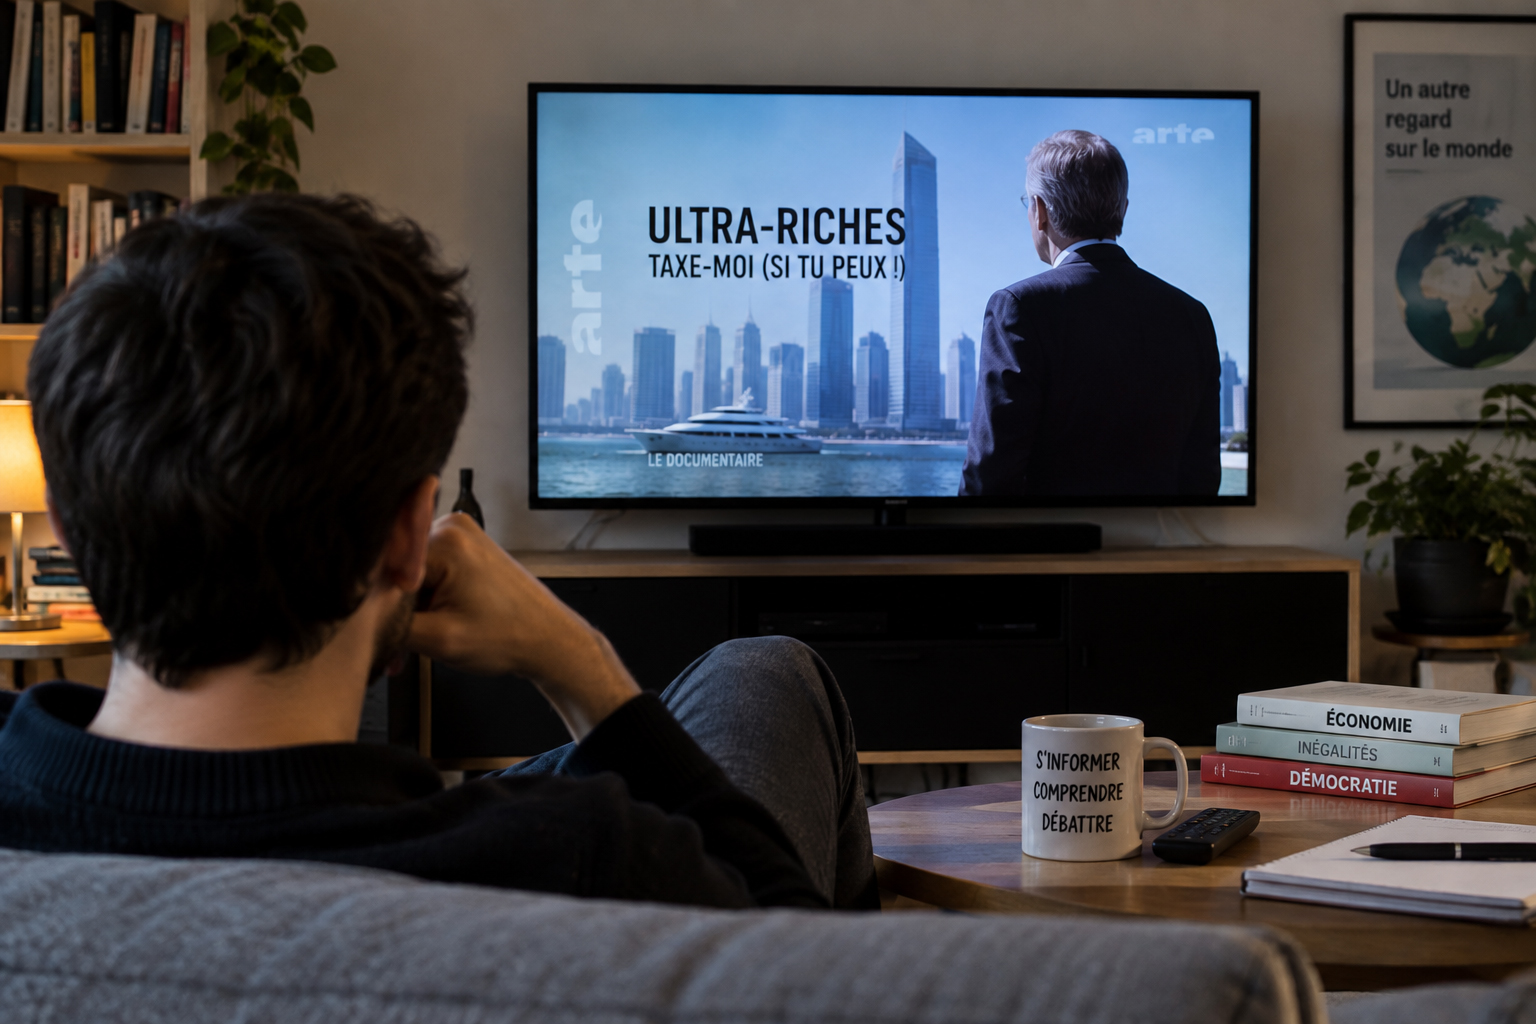
ARTE diffusait le 15 septembre le documentaire Ultra-riches – Taxe-moi (si tu peux !). Le sujet est passionnant : la progression des grandes fortunes, leur fiscalité et les propositions visant à instaurer une imposition minimale des patrimoines les plus importants.
Dès sa présentation officielle, ARTE annonce cependant clairement l’angle choisi. Le documentaire suit le combat de millionnaires et d’économistes en faveur de davantage de justice fiscale et présente Gabriel Zucman comme l’une des figures de la taxation des hauts patrimoines.
Cela signifie-t-il que les informations présentées sont fausses ? Absolument pas. Cela signifie quelque chose de beaucoup plus banal et de beaucoup plus important : un documentaire possède un angle éditorial.
Pendant 90 minutes, un réalisateur doit choisir les chiffres qu’il explique, les personnes qu’il interroge, les objections qu’il développe, les exemples qu’il montre et l’ordre dans lequel il raconte son histoire. Même lorsque chaque élément est exact, leur sélection produit nécessairement un récit.
C’est précisément la distinction que nous oublions souvent : l’exactitude des faits ne garantit pas à elle seule l’exhaustivité de la démonstration.
La taxe Zucman est-elle un bon exemple pour comprendre ce mécanisme ?
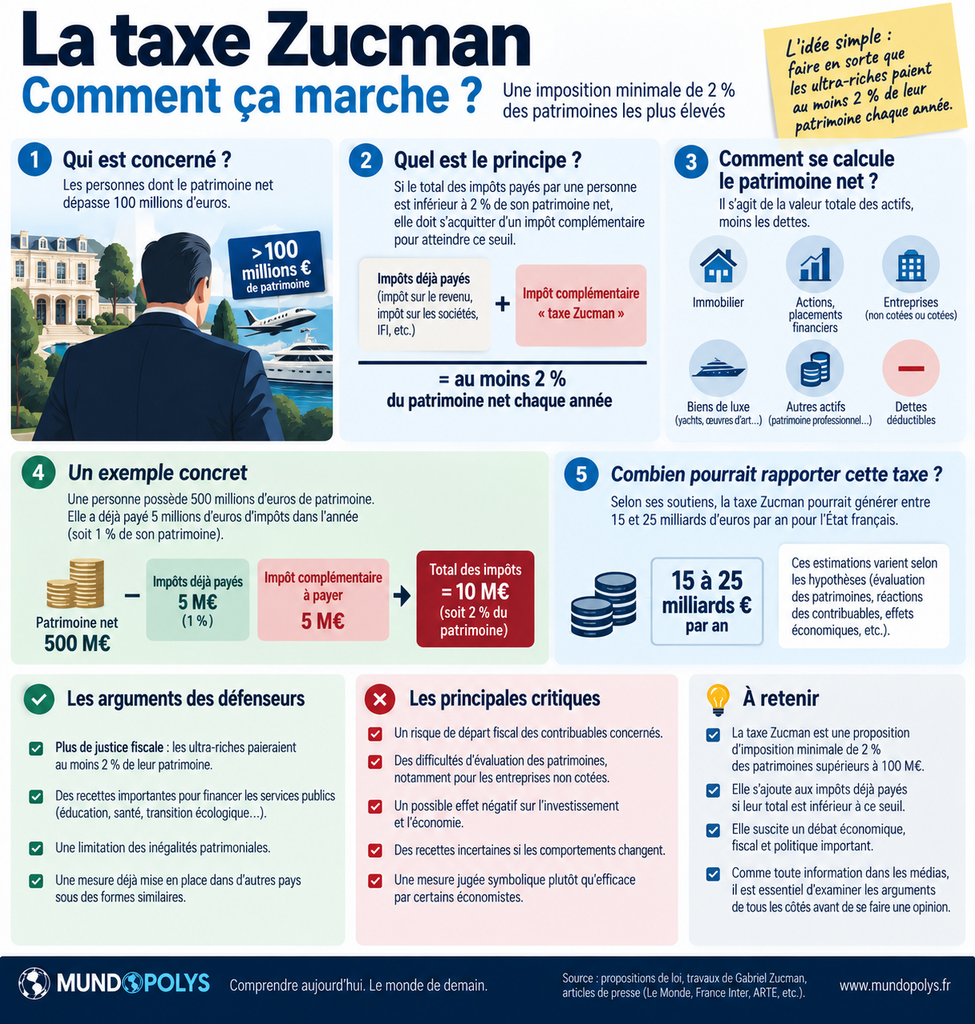
Prenons uniquement les faits. La proposition inspirée des travaux de Gabriel Zucman consiste à garantir une imposition minimale correspondant à 2 % du patrimoine net des contribuables possédant plus de 100 millions d’euros, en tenant compte des impôts personnels déjà acquittés. Le texte déposé à l’Assemblée nationale avançait un rendement potentiel de 15 à 25 milliards d’euros.
Présenté ainsi, le raisonnement paraît relativement simple : si les patrimoines extrêmement élevés supportent proportionnellement une fiscalité jugée insuffisante, instaurons un plancher.
Mais c’est précisément à cet endroit que devrait commencer le travail intellectuel du lecteur, et non se terminer.
Quels impôts faut-il prendre en compte pour calculer le taux réellement supporté ? Comment valoriser une entreprise non cotée ? Un patrimoine professionnel constitue-t-il une richesse disponible de la même manière qu’un portefeuille d’obligations ? Que se passe-t-il lorsqu’un contribuable possède plusieurs milliards d’euros d’actions mais relativement peu de revenus disponibles ? Existe-t-il un risque de départ fiscal ? Quel serait son ampleur ? Combien la taxe rapporterait-elle réellement après modification des comportements ?
Aucune de ces questions ne démontre que la taxe est bonne ou mauvaise. Elles servent à tester la proposition.
Chercher la contradiction ne signifie pas chercher quelqu’un qui dit l’inverse
C’est probablement le réflexe le plus utile face à une information qui nous convainc immédiatement.
Il ne s’agit pas de regarder ARTE puis CNews, de lire Libération puis Le Figaro et d’imaginer que la vérité se trouve automatiquement au milieu. Deux thèses contradictoires ne sont pas nécessairement équivalentes.
La bonne méthode consiste plutôt à rechercher la meilleure objection disponible.
Sur la taxe Zucman, l’économiste Jean Peyrelevade a par exemple publié dans Le Monde une critique particulièrement sévère de la proposition. Il ne conteste pas l’augmentation des inégalités patrimoniales, mais critique notamment la manière de mesurer la fiscalité des milliardaires et le traitement du capital investi dans les entreprises.
D’autres économistes, parmi lesquels Philippe Aghion, Christian Gollier ou Xavier Jaravel, ont également contesté l’estimation d’environ 20 milliards d’euros de recettes, en avançant notamment des effets comportementaux, économiques et juridiques.
Cela ne prouve toujours pas que Zucman a tort. Mais désormais, nous savons où se situe une partie du désaccord.
Et c’est beaucoup plus instructif.
Pourquoi sommes-nous moins exigeants avec une information qui nous plaît ?
Le phénomène dépasse très largement la fiscalité. Nous avons tendance à rechercher, interpréter et mémoriser plus facilement les informations compatibles avec nos convictions préexistantes. C’est ce que la psychologie désigne généralement comme le biais de confirmation.
Face à une information qui nous dérange, nous devenons spontanément enquêteurs : « Qui le dit ? D’où vient ce chiffre ? Quelle est la méthodologie ? Qui finance cette étude ? »
Face à une information confirmant exactement ce que nous pensions : « Tu vois, je te l’avais dit. »
Ce mécanisme ne possède évidemment aucune couleur politique. Un partisan de la taxation des grandes fortunes peut accepter trop facilement une étude favorable à son opinion. Un adversaire de l’impôt peut faire exactement la même chose avec une étude annonçant un exode massif des entrepreneurs.
Le meilleur réflexe consiste donc peut-être à inverser notre vigilance : plus une information confirme parfaitement ce que nous pensions déjà, plus nous devrions avoir envie de la tester.
Un média doit-il présenter systématiquement « les deux côtés » ?
Non, et c’est une autre confusion.
Le journalisme n’oblige pas à trouver artificiellement un contradicteur pour chaque fait. Si une étude scientifique extrêmement robuste démontre un phénomène, donner autant de place à une affirmation sans preuve ne produit pas de l’équilibre mais une fausse équivalence.
En revanche, lorsqu’un sujet repose sur des hypothèses économiques, des choix politiques et des conséquences futures difficiles à mesurer, la contradiction devient essentielle.
La taxe Zucman en fournit une bonne illustration. Le débat ne porte pas seulement sur une valeur (faut-il davantage taxer les plus riches ?) mais sur des questions empiriques : combien rapporterait la mesure, comment réagiraient les contribuables concernés, quelles conséquences aurait-elle sur les entreprises et comment passerait-elle le contrôle constitutionnel ?
Sur ces questions, confronter les hypothèses est beaucoup plus utile que compter le nombre d’intervenants « pour » et « contre ».
« Aujourd’hui les ultra-riches, demain nous » : bon argument ou faux raisonnement ?
C’est précisément le genre de formule qu’il faut également soumettre à la contradiction.
La taxe proposée aujourd’hui concerne les patrimoines supérieurs à 100 millions d’euros. Affirmer qu’elle touchera nécessairement demain les classes moyennes serait donc spéculatif. Rien dans le texte actuel ne permet de l’affirmer.
Mais cela n’interdit pas de poser une autre question, plus intéressante : comment jugeons-nous un principe fiscal lorsque nous savons que nous n’en supporterons personnellement jamais le coût ?
Une question que l’on est en droit de se poser après les rumeurs de taxation de l’épargne salariale qui reste une épargne qui concerne de très nombreux français.
Imaginons exactement le même documentaire avec une autre population. Une majorité de Français considère que cette catégorie contribue insuffisamment aux finances publiques. Une étude démontre qu’une taxe supplémentaire permettrait de lever plusieurs milliards. Des experts expliquent pourquoi elle serait juste et efficace.
Notre niveau d’exigence serait-il identique si nous appartenions cette fois à la population concernée ?
La question ne vise pas à assimiler les situations. Elle oblige simplement à distinguer deux raisonnements : « cette mesure ne me concerne pas » et « cette mesure est bien conçue » ne signifient pas la même chose.
Comment vérifier une information sans devenir soi-même économiste ?
Personne ne peut refaire les calculs de Gabriel Zucman chaque soir après le travail. Nous sommes donc obligés de faire confiance à des intermédiaires : journalistes, chercheurs, institutions, experts.
Mais quelques questions permettent déjà d’améliorer considérablement notre lecture.
Quelle est l’affirmation exacte ? S’agit-il d’un fait observé, d’une estimation ou d’une prévision ? Quelle est la source primaire ? Le chiffre vient-il d’une administration, d’un chercheur, d’un parti ou d’un groupe d’intérêt ? Quelles hypothèses permettent d’arriver au résultat ? Existe-t-il des travaux contradictoires sérieux ? Et surtout : qu’est-ce qui pourrait me faire changer d’avis ?
Cette dernière question est probablement la plus importante.
Si aucune information contradictoire ne peut modifier notre conviction, nous ne sommes plus réellement en train d’analyser un sujet. Nous défendons une position.
Un documentaire informe, il ne dispense pas de réfléchir
Le documentaire d’ARTE peut donc être excellent, ses chiffres exacts, ses intervenants compétents et son enquête parfaitement utile. Rien de tout cela n’oblige pourtant le spectateur à considérer que le débat économique est clos.
Le raisonnement fonctionnerait exactement de la même manière avec un documentaire libéral démontrant pendant 90 minutes que la fiscalité du capital détruit l’investissement. Le regarder ne suffirait pas davantage à transformer sa thèse en vérité.
C’est peut-être la principale clé pour comprendre les médias : ne pas confondre la qualité d’une information avec l’absence de point de vue dans sa mise en récit.
Un bon média nous apporte des faits. Un bon documentaire nous permet de comprendre une thèse. Mais construire une opinion exige une étape supplémentaire : rechercher ce qui pourrait sérieusement contredire cette thèse, puis comparer la solidité des arguments.
La question n’est donc pas vraiment « faut-il croire les médias ? »
Elle devrait plutôt être : « de quoi aurais-je besoin pour vérifier ce qu’ils viennent de me convaincre de croire ? »
A lire aussi…
Présidentielle 2027 : Si La France insoumise arrivait au pouvoir, quels changements pour la France ?
Taxer l’épargne salariale. Vraie fuite ou ballon d’essai ? Comment le pouvoir teste nos réactions
La France se dirige-t-elle vers une impasse financière en 2026 ?
Sources utiles
ARTE présente directement Ultra-riches – Taxe-moi (si tu peux !) et l’angle retenu par le documentaire, consacré à la fiscalité des grandes fortunes et aux mouvements militant pour une taxation accrue. La seconde partie du documentaire suit notamment la bataille menée par des millionnaires favorables à une augmentation de leur propre fiscalité.
Pour revenir au texte plutôt qu’à son interprétation médiatique, la proposition de loi déposée à l’Assemblée nationale permet de consulter directement le principe de l’impôt plancher de 2 % sur les patrimoines supérieurs à 100 millions d’euros. Pour confronter les analyses, Le Monde propose également une présentation des principaux arguments des défenseurs et adversaires de la taxe.
Parmi les analyses critiques, l’économiste Jean Peyrelevade conteste notamment la construction économique de la taxe, tandis qu’un collectif de sept économistes a discuté son rendement potentiel et ses conséquences économiques, comportementales et juridiques. Ces critiques peuvent elles-mêmes être confrontées aux arguments des défenseurs du dispositif : c’est précisément l’exercice que propose cet article.