Votre salaire a augmenté, l’inflation est revenue à des niveaux bien inférieurs aux sommets de 2022 et 2023, et pourtant votre compte bancaire semble raconter une tout autre histoire. Ce sentiment n’est pas nécessairement une illusion : au deuxième trimestre 2026, l’Insee constate même un recul du pouvoir d’achat des ménages. Pour comprendre ce paradoxe, il faut regarder ce que les moyennes économiques ne montrent pas toujours de notre vie quotidienne.
Une augmentation de salaire devrait normalement être une bonne nouvelle. Si vous gagnez 50, 80 ou 100 euros supplémentaires chaque mois, vous devriez logiquement pouvoir dépenser davantage ou mettre un peu plus d’argent de côté.
Pourtant, beaucoup de ménages peuvent avoir l’impression inverse. Le salaire affiché sur la fiche de paie progresse, mais les courses coûtent toujours cher, la facture d’énergie augmente, le plein de carburant pèse davantage et les prélèvements mensuels semblent absorber l’augmentation avant même qu’elle ne soit perceptible.
Ce décalage n’est pas simplement psychologique. Il tient à une distinction essentielle entre gagner plus d’euros et pouvoir acheter davantage avec ces euros.
Les salaires augmentent effectivement
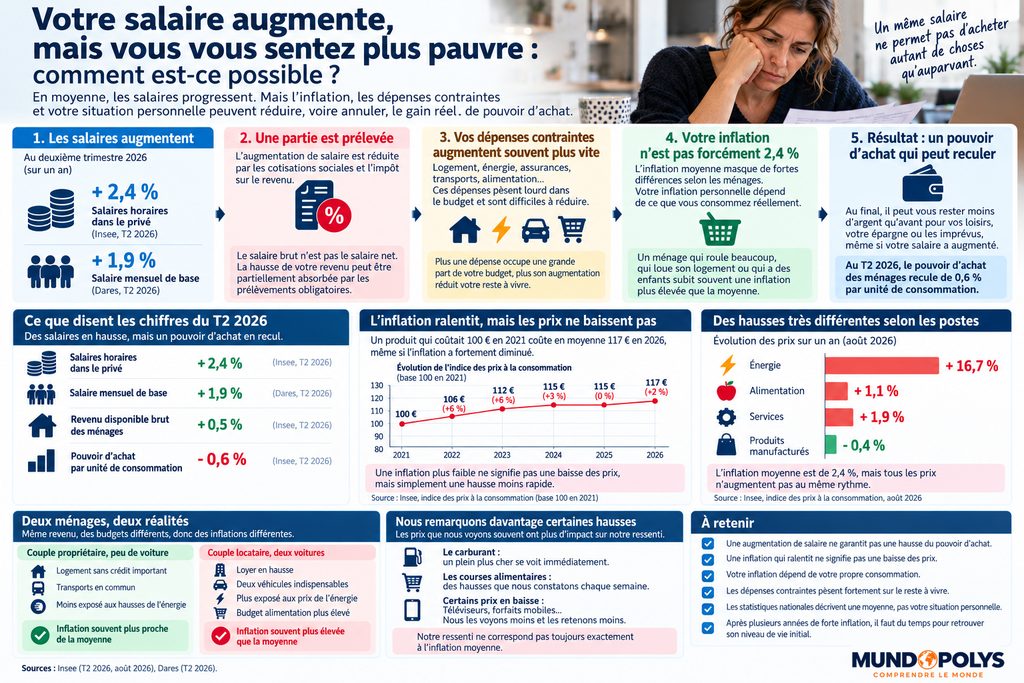
Commençons par les chiffres. Au deuxième trimestre 2026, les salaires horaires dans les secteurs marchands non agricoles ont augmenté de 2,4 % sur un an, après +2,1 % au trimestre précédent, selon l’Insee. La hausse a notamment été soutenue par la revalorisation du Smic intervenue en juin.
La Dares, qui utilise un autre indicateur, constate de son côté une hausse de 1,9 % sur un an du salaire mensuel de base au deuxième trimestre. Le salaire horaire de base des ouvriers et employés progresse quant à lui de 2,1 %.
Ces chiffres ne se contredisent pas : ils ne mesurent simplement pas exactement la même chose. Le salaire mensuel de base exclut notamment les primes et les heures supplémentaires, tandis que d’autres indicateurs de salaire ont un champ et une méthodologie différents.
Une chose est néanmoins claire : en moyenne, les salaires nominaux progressent.
Mais les prix, eux, ne sont pas revenus en arrière
C’est probablement le premier piège lorsque l’on parle d’inflation. Une baisse de l’inflation ne signifie pas une baisse des prix.
Si un produit passe de 100 à 105 euros une année, puis que son prix n’augmente plus que de 2 % l’année suivante, il ne revient pas à 100 euros. Il coûte désormais 107,10 euros.
Lorsque l’on annonce que « l’inflation ralentit », cela signifie donc généralement que les prix continuent d’augmenter, mais moins rapidement. Les hausses accumulées les années précédentes restent intégrées au niveau des prix.
Or l’inflation est repartie à la hausse pendant l’été 2026. En août, les prix à la consommation ont progressé de 2,4 % sur un an, contre 2,1 % en juillet, principalement en raison de l’accélération des prix de l’énergie. Ceux-ci étaient alors 16,7 % plus élevés qu’un an auparavant, tandis que l’alimentation augmentait de 1,1 % et les services de 1,9 %.
Votre salaire peut donc augmenter alors que le niveau général des prix continue lui aussi à progresser.
100 euros d’augmentation ne sont pas nécessairement 100 euros de pouvoir d’achat
Prenons un exemple volontairement simple. Un salarié gagne 2 500 euros par mois et obtient une augmentation de 2 %, soit 50 euros supplémentaires avant de tenir compte des différences entre brut, net et fiscalité.
Si, dans le même temps, le coût de ce qu’il consomme augmente lui aussi d’environ 2 %, son niveau de vie n’a pratiquement pas progressé. Il reçoit davantage d’euros, mais ces euros permettent d’acheter moins de choses qu’auparavant.
C’est ce que les économistes appellent la différence entre revenu nominal et revenu réel. Le premier correspond au montant en euros ; le second tient compte de ce que ces euros permettent effectivement d’acheter.
Mais même ce calcul moyen ne suffit pas à expliquer ce que chacun ressent.
L’inflation à 2,4 % n’est pas « votre » inflation
Lorsque l’Insee annonce une inflation de 2,4 %, cela ne signifie pas que toutes les dépenses de chaque Français ont augmenté exactement de 2,4 %. L’indice des prix à la consommation mesure l’évolution du prix d’un panier représentatif de la consommation de l’ensemble des ménages.
Or personne ne consomme exactement comme le ménage statistique moyen. Un retraité propriétaire de son logement, un jeune actif locataire dans une métropole, une famille avec trois enfants vivant en zone rurale et un célibataire parisien n’ont ni les mêmes dépenses ni les mêmes contraintes.
Prenons le carburant. Une personne vivant à proximité de son travail et se déplaçant en transports en commun ressentira relativement peu une flambée du prix de l’essence ; un ménage possédant deux voitures et parcourant plusieurs dizaines de kilomètres chaque jour la subira directement.
Même phénomène avec l’énergie, l’alimentation ou le logement. Plus un poste occupe une part importante de votre budget, plus une hausse de son prix modifie votre pouvoir d’achat personnel.
L’Insee reconnaît explicitement cette réalité et propose d’ailleurs un simulateur d’inflation personnalisée, permettant de pondérer les différentes catégories de dépenses en fonction de son propre budget.
Deux ménages avec le même salaire peuvent donc vivre deux inflations différentes
Imaginons deux couples disposant exactement du même revenu.
Le premier est propriétaire de son logement sans crédit important, habite près de son travail et utilise peu sa voiture. Le second loue son logement, possède deux véhicules indispensables pour travailler et consacre une part importante de son budget à l’énergie et à l’alimentation.
Une même hausse moyenne des prix ne produira pas le même résultat pour les deux ménages. Si l’énergie augmente fortement, le second peut subir une inflation personnelle nettement plus sensible sur ses dépenses courantes, même si son salaire évolue exactement comme celui du premier.
Les statistiques de l’Insee permettent d’observer ce phénomène sur de longues périodes : les écarts d’inflation entre catégories de ménages dépendent notamment de leur niveau de vie, de leur statut de propriétaire ou de locataire, de leur âge et de leur structure de consommation.
Cela ne signifie pas que l’inflation officielle serait fausse. Elle répond simplement à une autre question : comment évoluent en moyenne les prix consommés par l’ensemble des ménages ?
Votre question personnelle est différente : comment évolue le coût de ce que moi, je suis obligé ou habitué à acheter ?
Le deuxième piège : nous remarquons davantage certaines hausses
Notre perception des prix dépend aussi de la fréquence à laquelle nous les voyons. Une hausse de 20 centimes sur un produit acheté toutes les semaines peut être beaucoup plus visible qu’une baisse de plusieurs dizaines d’euros sur un bien que nous achetons tous les cinq ans.
Le carburant est l’exemple classique. Son prix est affiché en immenses chiffres au bord des routes et l’automobiliste constate immédiatement qu’un plein lui coûte 5 ou 10 euros supplémentaires.
Même phénomène au supermarché. Nous mémorisons assez facilement le prix du paquet de café, du beurre ou de nos céréales habituelles parce que nous les achetons régulièrement, alors que les baisses de prix d’un téléviseur, d’un forfait téléphonique ou de certains produits manufacturés influencent beaucoup moins notre sentiment quotidien de pouvoir d’achat.
En août 2026, par exemple, les prix des produits manufacturés étaient en moyenne 0,4 % plus bas qu’un an auparavant. Mais cette baisse peut être beaucoup moins perceptible pour un ménage que la hausse de 16,7 % de l’énergie sur la même période.
L’inflation statistique additionne ces mouvements. Notre cerveau, lui, ne leur attribue pas nécessairement le même poids.
Les dépenses contraintes changent complètement la perception
Il existe enfin une différence fondamentale entre une dépense que l’on choisit et une dépense difficile à éviter.
Le loyer, l’électricité, l’assurance, les abonnements, la cantine, certains transports ou les remboursements liés au logement doivent être payés avant même de décider ce que l’on fera de l’argent restant. Lorsque ces dépenses progressent, le revenu réellement disponible pour les loisirs, les vêtements, les vacances ou l’épargne peut diminuer beaucoup plus vite que le salaire.
Un ménage qui gagne 100 euros supplémentaires mais dont les dépenses difficilement compressibles augmentent de 120 euros ne se consolera évidemment pas en regardant la progression moyenne de son salaire. À la fin du mois, son reste à vivre a diminué de 20 euros.
C’est souvent ce reste à vivre, davantage que le revenu total, qui nourrit notre perception quotidienne du pouvoir d’achat.
Cette fois, les statistiques donnent d’ailleurs raison au sentiment de recul
Le plus intéressant dans la situation actuelle est que le sentiment de perte de pouvoir d’achat ne peut pas être réduit à une simple impression.
Au deuxième trimestre 2026, le revenu disponible brut des ménages a pourtant augmenté de 0,5 %. Mais dans le même temps, le prix de leur consommation a progressé de 1 %. Résultat : le pouvoir d’achat du revenu disponible brut a reculé de 0,5 % sur le trimestre.
L’Insee calcule également le pouvoir d’achat par unité de consommation, afin de tenir compte notamment de la taille et de la composition des ménages. Avec cet indicateur, le recul atteint 0,6 % au deuxième trimestre, après une baisse de 0,2 % au premier.
L’acquis pour 2026 atteint ainsi -0,7 % par unité de consommation à la fin du deuxième trimestre. Ce chiffre ne signifie pas nécessairement que chaque Français a perdu exactement 0,7 % de pouvoir d’achat, mais il confirme qu’un recul agrégé existe bien derrière le ressenti de certains ménages.
Salaire et pouvoir d’achat ne mesurent de toute façon pas la même chose
C’est une autre source fréquente de confusion. Le salaire n’est qu’une composante du revenu d’un ménage.
Pour mesurer le pouvoir d’achat, l’Insee utilise le revenu disponible brut. Celui-ci tient compte de l’ensemble des revenus reçus par les ménages, mais aussi des prestations sociales, des cotisations et des impôts directs avant de corriger le résultat de l’évolution des prix.
Au deuxième trimestre 2026, la masse salariale reçue par les ménages a progressé de 0,3 % et les prestations sociales de 0,4 %. Mais les impôts et cotisations ont augmenté de 0,9 %, tandis que le prix de la consommation progressait de 1 %.
Voilà comment des salaires qui augmentent peuvent coexister avec un pouvoir d’achat qui diminue.
Il n’y a aucune contradiction : les deux statistiques ne mesurent tout simplement pas la même chose.
Et pourquoi a-t-on parfois l’impression de ne jamais récupérer ce qui a été perdu ?
Il reste enfin un phénomène particulièrement important après plusieurs années de forte inflation : la mémoire du niveau des prix.
Imaginons qu’un panier de courses coûtait 100 euros. Après plusieurs années d’inflation, il en coûte désormais 115. Si l’inflation revient ensuite à 2 %, son prix passe à 117,30 euros : la situation s’est stabilisée, mais le consommateur compare toujours inconsciemment son ticket aux 100 euros qu’il payait quelques années auparavant.
Pour retrouver exactement son pouvoir d’achat initial, il ne suffit donc pas que son salaire augmente désormais au même rythme que les prix. Il faut aussi qu’il ait rattrapé les pertes accumulées pendant les périodes où les prix ont progressé plus rapidement que ses revenus.
C’est ce décalage cumulé qui peut entretenir durablement l’impression d’appauvrissement, même après le ralentissement de l’inflation.
Alors, votre pouvoir d’achat baisse-t-il vraiment ?
Il n’existe pas de réponse universelle.
Pour certains ménages, le salaire a suffisamment progressé pour compenser l’augmentation de leurs dépenses. Pour d’autres, la structure de leur consommation, leur situation familiale, leur logement, leurs déplacements ou l’évolution de leurs prélèvements ont absorbé tout ou partie des hausses de revenus.
Les statistiques nationales restent indispensables pour savoir ce qui se passe dans l’économie. Mais elles décrivent une moyenne et ne constituent pas le relevé bancaire d’un ménage particulier.
C’est pourquoi deux affirmations apparemment contradictoires peuvent être vraies en même temps : les salaires peuvent augmenter et certains ménages peuvent réellement perdre du pouvoir d’achat.
La prochaine fois que vous entendrez que « les salaires augmentent plus vite » ou que « l’inflation n’est plus que de 2 % », la question utile ne sera donc pas seulement de savoir si le chiffre est exact.
Elle sera de savoir ce qu’il mesure.
À lire aussi sur Mundopolys
Prix de l’essence : pourquoi le litre à la pompe ne suit-il pas directement le prix du pétrole ?
Taxer l’épargne salariale. Vraie fuite ou ballon d’essai ? Comment le pouvoir teste nos réactions
Pourquoi votre facture d’électricité reste élevée même en faisant attention
Sources utiles
Insee — Indice des prix à la consommation, août 2026. L’inflation atteint 2,4 % sur un an, avec de fortes différences selon les postes : +16,7 % pour l’énergie, +1,1 % pour l’alimentation, +1,9 % pour les services et -0,4 % pour les produits manufacturés.
Insee — Comptes nationaux du deuxième trimestre 2026. Cette publication permet de distinguer revenu nominal et pouvoir d’achat : le revenu disponible brut augmente de 0,5 % sur le trimestre tandis que le pouvoir d’achat par unité de consommation recule de 0,6 %.
Insee — Salaires horaires et coût du travail, deuxième trimestre 2026. Les salaires horaires des secteurs marchands non agricoles progressent de 2,4 % sur un an.
Dares — Évolution des salaires de base au deuxième trimestre 2026. Le salaire mensuel de base progresse de 1,9 % sur un an et le salaire horaire de base des ouvriers et employés de 2,1 %.
Insee — L’essentiel sur l’inflation. Une ressource pédagogique qui explique la construction de l’indice des prix, ses limites et les différences de structure de consommation entre ménages. L’Insee y propose également son simulateur d’inflation personnalisée.
Banque de France — Projections macroéconomiques, septembre 2026. La Banque de France prévoit une inflation moyenne de 2,3 % en 2026, puis 1,9 % en 2027 et 1,6 % en 2028 dans son scénario central.