
À peine engagé dans la course à l’Élysée, Teddy Riner voit ses dossiers fiscaux revenir au premier plan. Des affaires antérieures à sa candidature, qui éclairent une autre facette du champion : celle d’un sportif dont les revenus dépassent largement les primes de compétition. Mais combien gagne-t-il réellement ? Les chiffres disponibles exigent de distinguer estimations anciennes, rémunérations actuelles et argent des sociétés.
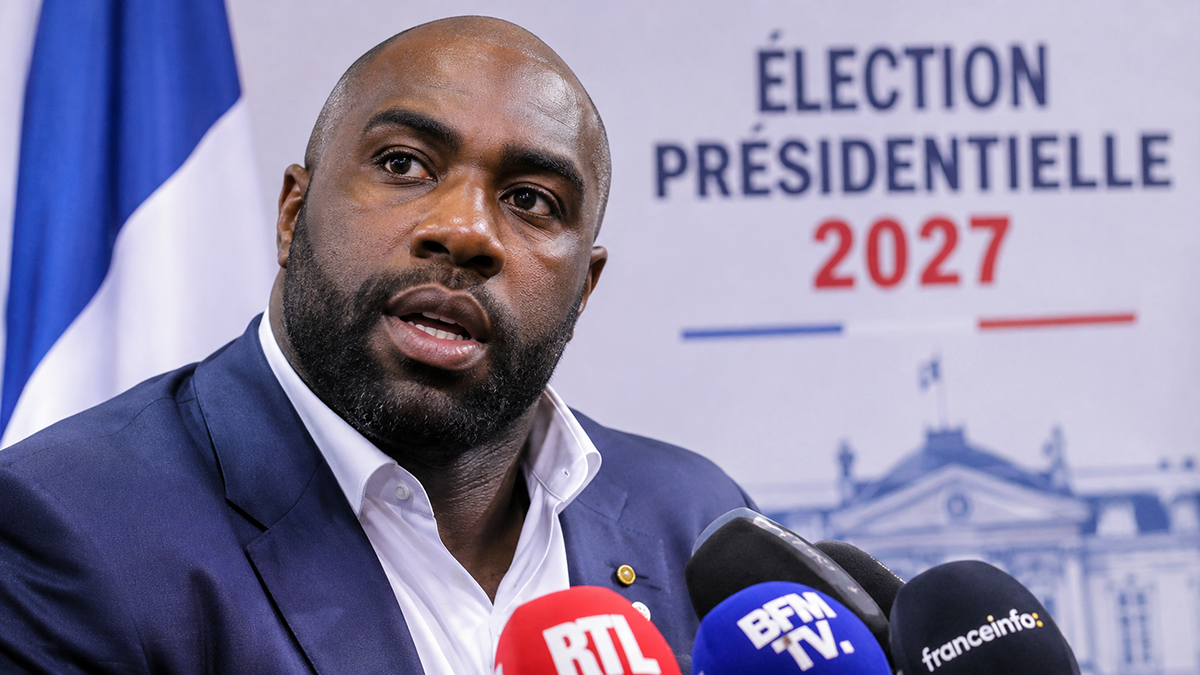
Sur les tatamis, Teddy Riner a construit une carrière exceptionnelle. Depuis l’annonce de sa candidature à la présidentielle, le 9 novembre 2026, son parcours d’entrepreneur et de contribuable fait à son tour l’objet d’un examen public.
Plusieurs articles ont remis en lumière ses contentieux avec l’administration fiscale. La proximité entre ces révélations et son entrée en politique peut donner l’impression d’affaires soudaines. Les faits et les procédures évoqués sont pourtant antérieurs à sa candidature.
L’enjeu est double : comprendre ce que lui reproche le fisc et établir ce que l’on connaît de ses revenus, sans confondre des montants de nature différente.
Un contentieux fiscal sur l’utilisation de véhicules de société
Le 15 octobre 2026, la cour administrative d’appel de Versailles a rejeté une contestation concernant des impositions supplémentaires sur les années 2016 et 2017. La presse a identifié ce dossier comme celui de Teddy Riner et de l’utilisation de véhicules détenus par une société de location.
L’arrêt, publié sous une forme anonymisée, examine des dépenses automobiles considérées comme des avantages personnels non explicitement déclarés. Il mentionne des bases imposables de 152 691 euros pour 2016 et 136 261 euros pour 2017, après application d’un coefficient fiscal. La cour maintient également une majoration de 40 % pour manquement délibéré. Les contribuables contestaient notamment l’usage privé retenu par l’administration et invoquaient l’activité professionnelle de location. Leurs arguments ont été rejetés.
Une distinction est essentielle : les quelque 289 000 euros de bases imposables ne correspondent pas automatiquement au montant de l’impôt réclamé. Il ne faut pas non plus présenter cette décision administrative comme une condamnation pénale pour fraude fiscale. L’existence d’un éventuel recours ultérieur n’est pas établie ici.
Une société immobilière placée en liquidation
Un autre dossier concerne Riner Estate. Le tribunal des activités économiques de Nanterre a prononcé sa liquidation judiciaire le 2 septembre 2026, avec une cessation des paiements fixée au 3 mars 2025. Cette procédure apparaît dans les annonces légales reproduites sur la fiche de l’entreprise.
Selon La Dépêche, reprenant les informations de L’Équipe, l’administration fiscale réclamait à cette société 244 789 euros.
Là encore, les niveaux de responsabilité doivent rester distincts. Une dette fiscale d’entreprise n’est pas, par principe, une dette personnelle de son associé. Une liquidation ne démontre pas non plus, à elle seule, une infraction.
Ces deux dossiers ne doivent donc pas être additionnés pour fabriquer un montant global présenté comme une somme que Teddy Riner devrait personnellement au fisc.
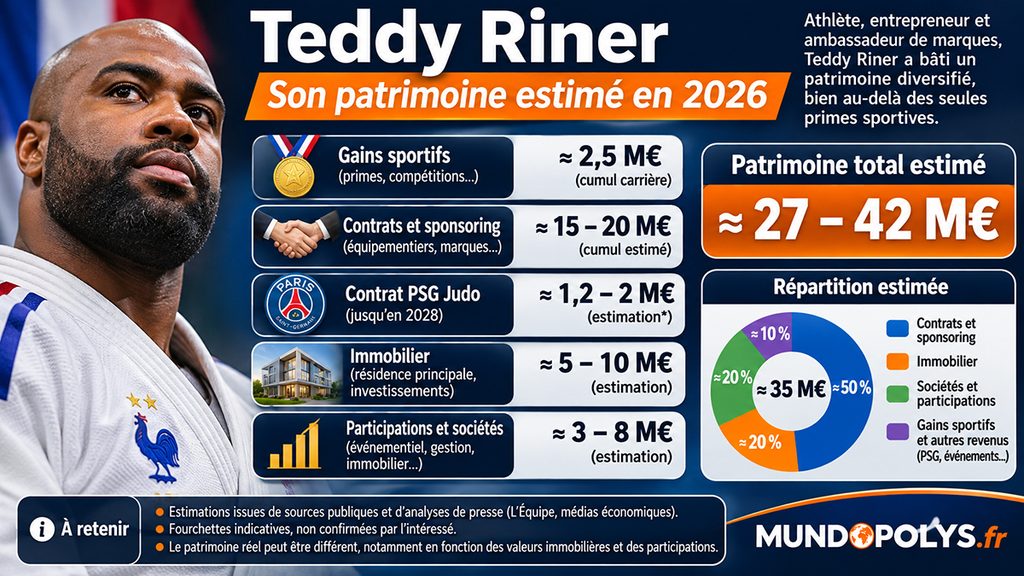
Combien gagne-t-il ? Un chiffre solide, mais ancien
Le repère le plus clairement documenté retrouvé sur ses revenus globaux vient de L’Équipe. Dans son classement publié le 23 février 2018, le quotidien estimait les gains de Teddy Riner à 5,5 millions d’euros pour l’année 2017.
Le même article évoquait près de 4 millions d’euros pour l’année précédente et estimait sa rémunération annuelle au PSG à 400 000 euros à cette époque. Il s’agissait d’estimations journalistiques, et non de déclarations fiscales publiées.
Ces chiffres donnent une mesure de la puissance commerciale du champion. Ils ne permettent pas d’affirmer qu’il a gagné la même somme chaque année depuis.
C’est pourtant une confusion fréquente : une estimation de 2017 est reprise dans un article récent, puis finit par être comprise comme son revenu actuel.
Pour 2024, 2025 et 2026, que peut-on réellement établir ?
Les sources consultées ne permettent pas de reconstituer ses revenus personnels complets sur les dernières années. Voici les limites des informations disponibles :
| Année | Information documentée | Ce qu’elle permet de dire |
|---|---|---|
| 2017 | Environ 5,5 millions d’euros de gains selon L’Équipe | Une estimation globale datée, pas un revenu actuel |
| 2024 | Deux titres olympiques ; barème public de 80 000 euros par médaille d’or | 160 000 euros de primes d’État correspondant à ces médailles, sans compter les autres revenus |
| 2025 | Pas de total annuel personnel suffisamment vérifié dans les sources consultées | Impossible d’avancer un montant fiable |
| 2026 | Contrat annoncé avec le PSG jusqu’en 2028, sans rémunération publiée | Le partenariat est confirmé, son montant ne l’est pas |
Pour Paris 2024, les règles officielles prévoient le cumul des primes pour un sportif multimédaillé. Les 160 000 euros constituent donc un montant identifiable lié à ses deux titres, pas son revenu total de l’année ni une somme nette après fiscalité.
Le PSG a, de son côté, annoncé le 16 septembre 2026 son retour au club et un engagement jusqu’en 2028. Le communiqué décrit des missions sportives et de représentation, mais ne chiffre pas sa rémunération. L’ancienne estimation de salaire ne peut donc pas être appliquée automatiquement à ce nouveau contrat.
Le sponsoring, une dimension majeure de son modèle économique
Les revenus d’un champion comme Teddy Riner ne se limitent pas aux compétitions. Son image constitue un actif commercial : campagnes publicitaires, partenariats, apparitions et opérations de communication.
Dans un portrait publié en mai 2024, Le Monde décrivait ses relations avec plusieurs marques, notamment Carrefour, Decathlon, Crédit agricole, Basic-Fit et Audemars Piguet. Cette liste documente des partenariats à cette date ; elle ne constitue ni un inventaire de ses contrats actuels ni un relevé de leurs montants.
Une présence publicitaire importante ne permet pas, à elle seule, de calculer un revenu annuel. Les contrats peuvent couvrir plusieurs années, prévoir des prestations différentes ou être encaissés par des sociétés supportant elles-mêmes des frais.
Revenus, fortune et sociétés : trois notions à séparer
Le chiffre d’affaires d’une entreprise n’est pas le salaire de son propriétaire. Il faut notamment tenir compte des dépenses, des rémunérations, des impôts et des sommes conservées dans la société.
La valeur d’une participation n’est pas davantage de l’argent disponible sur un compte bancaire. Et une fortune nette se calcule en retranchant les dettes des actifs.
Les estimations de patrimoine circulant sans méthode vérifiable ne permettent donc pas de répondre sérieusement à la question de sa richesse actuelle.
L’information honnête est plus limitée : Teddy Riner a atteint des revenus annuels estimés à plusieurs millions d’euros dans le passé ; ses revenus complets récents et son patrimoine net ne sont pas établis par les documents consultés.
Pourquoi ces dossiers prennent-ils une autre portée politique ?
La réussite financière d’un sportif ne constitue pas un reproche. Elle ne permet pas non plus de déduire sa capacité à gouverner.
En revanche, un candidat qui parle des finances publiques, des entreprises et de l’impôt peut légitimement être interrogé sur ses propres pratiques et sur les décisions fiscales qui le concernent.
Cela suppose de poser des questions précises : quelles erreurs reconnaît-il ? Comment distingue-t-il ses dépenses personnelles de celles de ses sociétés ? Quelles mesures ont été prises pour éviter leur répétition ?
Ces questions doivent pouvoir recevoir ses réponses. Elles ne justifient ni de transformer chaque difficulté d’entreprise en faute pénale, ni de minimiser une décision fiscale défavorable au motif de son palmarès.
Le débat mérite mieux qu’une addition de millions et de « casseroles » : une chronologie exacte, des montants correctement qualifiés et des explications vérifiables du candidat.
À lire aussi sur MundoPolys
- Teddy Riner candidat à la présidentielle : de Coluche à Zelensky, quand les célébrités veulent gouverner
- David Lisnard, prochain président de la République en 2027 ?
- Profession : homme politique. Comment vivent les élus entre deux mandats ?
Sources utiles
- Légifrance — Arrêt de la cour administrative d’appel de Versailles du 15 octobre 2026.
- La Dépêche — Liquidation de Riner Estate et dette fiscale rapportée, 11 novembre 2026.
- Pappers — Riner Estate et annonces de procédure collective.
- L’Équipe — Estimation des revenus de 2017, publiée en février 2018.
- PSG — Retour de Teddy Riner au club jusqu’en 2028.
- Légifrance — Barème des primes olympiques de Paris 2024.
Informations vérifiées au 12 novembre 2026. Les estimations de revenus sont datées ; elles ne constituent pas un accès aux déclarations fiscales du sportif.