
Un SMIC à 3 000 € net permettrait-il enfin de vivre confortablement de son travail ? Derrière ce chiffre séduisant se cachent sept leviers : répartir autrement les salaires, modifier les cotisations, augmenter les prix, gagner en productivité, partager les bénéfices, mobiliser l’argent public et protéger certaines productions. Aucun n’est gratuit. Les combiner progressivement peut ouvrir des marges de manœuvre ; cela ne démontre pas que ce niveau de salaire minimum serait soutenable pour toute l’économie.
Le loyer tombe, les courses augmentent, la voiture doit être réparée. Pour beaucoup de salariés, la fin du mois ressemble à une succession d’arbitrages. Dans ces conditions, imaginer un salaire minimum de 3 000 € net n’a rien d’absurde comme aspiration. La difficulté commence lorsque l’on demande qui financerait la différence, et comment.
Une entreprise peut déjà rémunérer ses salariés à ce niveau. Porter le minimum légal de tout un pays à ce montant est une autre affaire. Il faudrait regarder les petits commerces autant que les grands groupes, les emplois industriels autant que l’aide à domicile, les entreprises exportatrices autant que celles qui vendent uniquement en France.
SMIC à 3 000 € net : de quel changement parle-t-on ?
Au 9 novembre 2026, la fiche officielle de Service Public indique, dans le cas général d’un salarié majeur à 35 heures, un SMIC mensuel de 1 867,02 € brut et 1 477,93 € net indicatif, après la revalorisation de juin. Mayotte et certains statuts relèvent de règles particulières.
Passer de ce net indicatif à 3 000 € représenterait environ 1 522 € supplémentaires par mois, soit une hausse de 103 %. Il s’agirait donc d’un peu plus qu’un doublement. Ce calcul donne l’ampleur du changement ; il ne mesure ni son coût total pour les employeurs ni ses effets sur l’emploi.
Précisons aussi le vocabulaire : nous parlons ici de net avant impôt sur le revenu, pour un temps plein de 35 heures. Le SMIC légal est défini en brut horaire. Le montant net dépend des prélèvements applicables ; le net après impôt dépend en plus de la situation fiscale. Une prestation publique ajoutée au salaire relève, elle, du revenu disponible.
L’écart dépasse largement les seuls salariés au minimum. Selon l’Insee, dans sa publication du 22 octobre 2026 sur les salaires de 2025, la moitié des salariés du privé perçoit moins de 2 238 € net mensuels en équivalent temps plein. Le champ inclut les alternants et stagiaires, mais exclut l’agriculture et les particuliers employeurs. Un plancher à 3 000 € bousculerait donc une grande partie de la hiérarchie salariale.
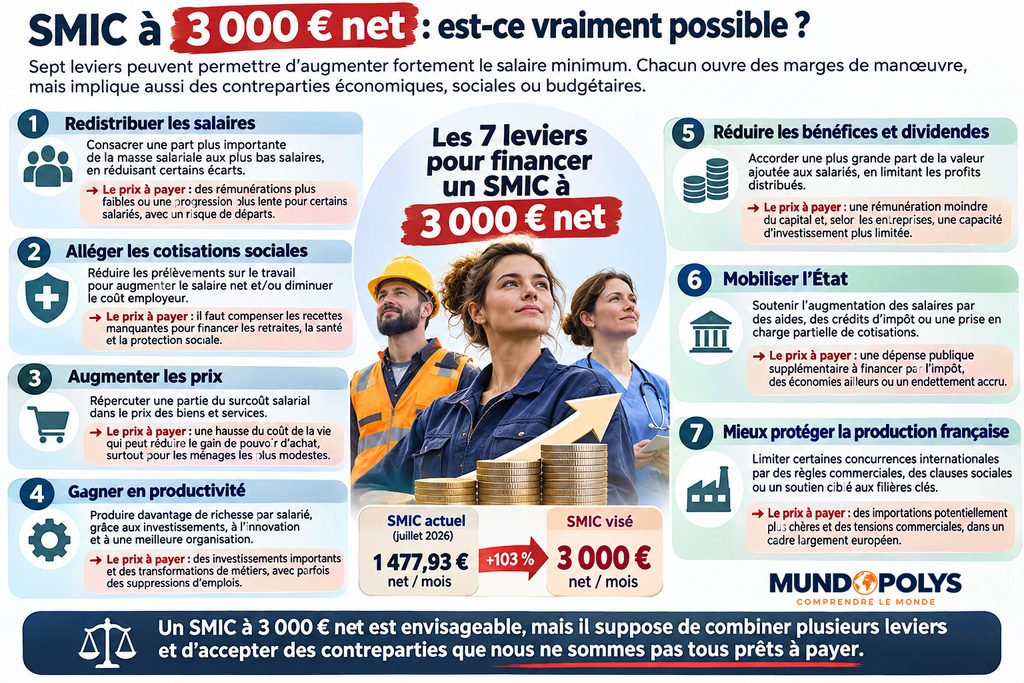
1. Redistribuer les salaires : resserrer l’échelle des rémunérations
Premier levier : consacrer une part plus importante de l’enveloppe salariale aux personnes les moins payées. Dans une entreprise, cela peut passer par des augmentations ciblées, une modération des très hauts salaires ou une révision de certains bonus. On modifie ici la répartition entre salariés, sans supposer que les actionnaires apportent davantage.
Prenons un exemple purement fictif. Dix salariés rémunérés 10 000 € net acceptent chacun une baisse de 2 000 €. L’enveloppe nette ainsi dégagée atteint 20 000 € par mois. Répartie entre cent collègues, elle représente 200 € supplémentaires chacun, avant recalcul des cotisations et du coût employeur. L’exemple montre une possibilité de redistribution, pas une simulation de paie ni un financement des 3 000 €.
Le prix à payer : certains salariés gagneraient moins, ou progresseraient moins vite. Les écarts liés aux responsabilités, aux qualifications ou à l’ancienneté se réduiraient. Cela peut être un choix collectif assumé ; cela peut aussi provoquer des tensions de recrutement ou des départs. Et une petite structure sans hauts salaires n’a presque rien à redistribuer de cette manière.
Cet arbitrage suppose de négocier la grille dans son ensemble. Il renvoie aussi à la place des représentants du personnel, abordée dans notre décryptage sur le rôle du CSE et les droits des salariés.
2. Modifier les cotisations sociales : déplacer le financement de la protection
Deuxième levier : réduire les prélèvements sur le travail. Une baisse des cotisations salariales peut augmenter le net à brut inchangé. Une baisse des cotisations patronales réduit d’abord le coût de l’emploi ; sa transformation en salaire supplémentaire doit être négociée ou organisée, elle n’est pas automatique.
La France utilise déjà des allègements. Depuis janvier 2026, la réduction générale dégressive unique concerne les rémunérations inférieures à trois fois la référence SMIC applicable. Une subtilité compte : pour 2026, cette référence a été gelée au niveau de janvier, comme le détaille Service Public Entreprendre. Il serait donc trompeur d’appliquer un taux patronal uniforme à tous les salaires.
Le prix à payer : les retraites, la santé et les autres protections doivent toujours être financées. Il faut remplacer les recettes supprimées par des impôts, réduire certaines dépenses ou accepter davantage de déficit. Une baisse de cotisations n’impose pas nécessairement une baisse des droits si elle est compensée, mais elle transfère la facture. Dans tous les cas, ce levier ne crée pas à lui seul les ressources correspondant au doublement visé.
Notre comparaison entre coût employeur et salaire net en France, en Angleterre et aux États-Unis explique pourquoi l’argent immédiatement perçu doit être mis en regard des protections financées.
3. Augmenter les prix : faire contribuer les clients
Troisième levier : vendre plus cher pour payer davantage. Un restaurant, une entreprise de nettoyage ou un artisan peuvent chercher à répercuter une partie de leur hausse de masse salariale sur leurs tarifs. Si les clients acceptent ces prix, une recette supplémentaire devient disponible.
La hausse nécessaire dépend de la place des salaires dans les coûts, des gains d’efficacité et des marges. Doubler une rémunération ne signifie donc pas mécaniquement doubler les prix. À l’inverse, affirmer qu’une petite hausse des tarifs suffirait partout ignorerait la diversité des activités et la réaction de la clientèle.
Le prix à payer : les consommateurs consacreraient davantage d’argent aux mêmes achats. Une partie du gain salarial serait absorbée par la hausse du coût de la vie, avec un risque particulier pour les personnes dont les revenus ne suivent pas. Certaines entreprises pourraient perdre des clients face à des concurrents moins chers. La Banque de France rappelle dans ses projections de juin 2026 que l’ajustement des salaires à un choc de prix peut être retardé et incomplet.
Le bon indicateur serait donc le pouvoir d’achat gagné, pas seulement le chiffre écrit au bas du bulletin de paie. Un SMIC à 3 000 € net dans un pays devenu beaucoup plus cher ne produirait pas le même résultat que 3 000 € aux prix d’aujourd’hui.
4. Gagner en productivité : produire davantage de valeur par heure
Quatrième levier : améliorer les outils, la formation, l’organisation et la qualité des produits ou services. Une machine mieux adaptée, moins de tâches administratives inutiles ou une meilleure coordination peuvent permettre de produire davantage de valeur avec une même durée de travail.
Si cette valeur supplémentaire trouve des clients, elle peut financer des salaires plus élevés sans reporter toute la facture sur les prix ou sur les bénéfices existants. Mais les gains doivent ensuite être partagés : leur existence ne garantit pas qu’ils soient intégralement versés aux salariés.
Le prix à payer : investir aujourd’hui, former les équipes et parfois transformer les métiers. Cela exige du temps et comporte un risque d’échec. Certaines tâches peuvent être automatisées, avec des besoins de reconversion. Surtout, on n’accélère pas indéfiniment un soin ou l’accompagnement d’une personne dépendante sans risquer d’en dégrader la qualité.
Travailler davantage d’heures peut augmenter le revenu mensuel, mais ne constitue pas en soi un gain de productivité horaire. Et aucun constat sur l’intérêt de la productivité ne permet d’annoncer un doublement rapide des rémunérations dans tous les secteurs.
5. Répartir autrement les bénéfices : faire contribuer le capital
Cinquième levier : consacrer davantage du résultat de l’entreprise aux salaires et moins aux dividendes ou aux autres usages du bénéfice. La question est différente de celle des hauts salaires : elle concerne ici le partage entre rémunération du travail et ressources revenant au capital ou conservées dans l’entreprise.
Une entreprise très rentable peut disposer de marges de manœuvre. Mais un bénéfice exceptionnel ne finance pas automatiquement une augmentation permanente. Il faut regarder le résultat récurrent, l’endettement, la trésorerie et les investissements nécessaires, et pas seulement un montant spectaculaire annoncé pour une année.
Le prix à payer : moins de dividendes, une rentabilité plus faible pour les investisseurs ou moins de ressources conservées pour investir et absorber les crises. Ces arbitrages n’ont pas tous les mêmes conséquences. Réduire une distribution généreuse peut être supportable ; priver une entreprise fragile de ses réserves peut compromettre son activité.
Attention aussi aux mots : le taux de marge statistique n’est pas une réserve de dividendes immédiatement distribuable. L’Insee le définit comme le rapport entre l’excédent brut d’exploitation et la valeur ajoutée. Cet excédent intervient avant plusieurs autres charges. Les profits de quelques grands groupes ne démontrent donc pas la capacité de chaque employeur à payer un minimum de 3 000 €.
6. Mobiliser l’argent public : répartir la facture entre contribuables
Sixième levier : l’État pourrait soutenir les rémunérations par des aides aux employeurs ou compléter les revenus des ménages. Les deux dispositifs doivent être distingués. Une subvention peut aider une entreprise à verser un salaire plus élevé ; une allocation ajoute du revenu sans transformer pour autant le salaire minimum légal.
L’avantage serait d’adapter une partie du soutien aux situations : secteur fragile, transition temporaire, composition du foyer. Mais il faudrait définir les bénéficiaires, éviter les effets d’aubaine et mesurer ce qui reste effectivement aux ménages après les impôts et les variations d’autres prestations.
Le prix à payer : davantage de prélèvements, moins de dépenses publiques ailleurs, ou de la dette et des intérêts futurs. La Cour des comptes, dans son rapport Sécurité sociale 2026, souligne déjà les tensions sur le financement du système. Cela ne tranche pas à soi seul le débat sur les priorités, mais interdit de présenter la compensation publique comme gratuite.
Un ordre de grandeur fictif suffit à saisir l’enjeu : une aide de 500 € mensuels versée à un million de personnes représente 6 milliards d’euros par an, avant les frais de gestion et les effets sur les autres recettes et dépenses. Ce n’est pas le chiffrage d’un SMIC à 3 000 € ; c’est la facture brute de cette seule hypothèse.
7. Renforcer la protection commerciale : donner de l’espace aux producteurs
Dernier levier : limiter certaines pressions concurrentielles pour permettre aux entreprises de mieux rémunérer le travail. Cela peut passer par l’application des normes, des instruments contre les subventions déloyales ou le dumping, et, dans des cadres précis, par des droits de douane.
En France, une grande partie de cet arbitrage se joue à l’échelle européenne. Le Conseil de l’Union européenne rappelle que la politique commerciale est une compétence exclusive de l’Union. Une mesure de défense commerciale obéit aussi à des conditions : elle ne constitue pas un outil librement mobilisable pour compenser n’importe quelle hausse salariale.
Le prix à payer : certains produits importés pourraient coûter plus cher, ainsi que les composants utilisés par les entreprises françaises. Des partenaires commerciaux pourraient riposter, au détriment des exportateurs. Une protection mal conçue peut aussi réduire la concurrence sans que les recettes supplémentaires soient transmises aux salariés.
Ce levier peut soutenir une stratégie industrielle ; il ne crée pas instantanément les usines, les compétences ou les matières premières qui manquent. Il ne résout pas non plus à lui seul le financement des services locaux.
Combiner les sept leviers, sans compter deux fois le même euro
L’intérêt de ces leviers est précisément de ne pas imposer tout l’effort à une seule catégorie. Une progression négociée des bas salaires pourrait associer redistribution interne, partage des bénéfices, investissement, soutien public ciblé et ajustement de certains prix. La combinaison devrait varier selon les secteurs et être évaluée à chaque étape.
Mais additionner des possibilités ne suffit pas à boucler un financement. Une hausse de productivité déjà utilisée pour baisser les prix ne peut pas être intégralement consacrée aux salaires. Un bénéfice déjà mobilisé pour investir ne peut pas être distribué une seconde fois. Une exonération compensée par l’impôt déplace une dépense ; elle ne la supprime pas.
Il faudrait aussi prévoir les effets sur les salaires situés au-dessus du minimum, sur l’emploi, sur les prestations et sur les entreprises les plus fragiles. Les recettes publiques supplémentaires liées à la consommation et aux salaires pourraient compenser une partie de l’effort, mais leur montant dépendrait des réactions de l’économie. On ne peut pas les tenir pour acquises.
Une démarche progressive consisterait à fixer des étapes, observer les gains de pouvoir d’achat, l’emploi et les investissements, puis ajuster le rythme. Elle ne devrait pas promettre à l’avance que tous les indicateurs évolueraient favorablement. Les sources citées documentent les mécanismes et la situation actuelle ; elles ne valident pas un scénario national chiffré à 3 000 €.
Alors, un SMIC à 3 000 € net est-il vraiment possible ?
À terme, dans une économie plus productive et organisée différemment, on ne peut pas écarter un tel niveau par principe. Mais sa faisabilité durable, en pouvoir d’achat réel et pour l’ensemble des emplois, n’est pas démontrée ici. Sans horizon, sans trajectoire de prix et sans financement détaillé, le chiffre demeure un objectif politique, pas un résultat économique établi.
La question la plus utile devient donc : quelles transformations accepterions-nous pour nous en rapprocher ? Une échelle des salaires plus resserrée ? Moins de dividendes ? Certains prix plus élevés ? D’autres impôts ? Des changements de métiers ou des investissements dont les résultats prendraient du temps ?
Une combinaison progressive peut répartir les efforts et réduire certains risques. Elle n’efface pas les contreparties. Vouloir mieux rémunérer le travail implique de décider qui paie, qui gagne et ce que l’on protège. Des choix que nous ne sommes pas tous prêts à accepter de la même manière.
A lire aussi sur Mundopolys
Travailler plus pour sauver les retraites : quand les politiques culpabilisent les français
Télétravail et productivité : mythe persistant ou réalité économique mesurable ?
Sources utiles
Sources consultées le 9 novembre 2026. Les sept leviers et leurs contreparties constituent une analyse de mécanismes économiques, pas une prévision ni une étude de faisabilité. Les deux exemples chiffrés sont fictifs et explicitement séparés des données officielles.
Service Public — Montant et règles du SMIC : fiche vérifiée le 1er juin 2026 ; net indicatif et cadre légal. Insee Première n° 2132, 22 octobre 2026 : distribution des salaires du privé en 2025.
Urssaf — Simulateur salaire brut/net : outil pour paramétrer une situation de paie ; aucune conversion universelle brut/net n’est retenue ici. Service Public Entreprendre, 18 juin 2026 : référence SMIC et fonctionnement de la RGDU en 2026.
Banque de France — Projections de juin 2026 : illustration datée de l’ajustement des prix, salaires et productivité, sans transposition à un doublement du SMIC. Insee — Définition du taux de marge : distinction comptable avec un bénéfice distribuable.
Cour des comptes — Sécurité sociale 2026 : contraintes de financement de la protection sociale. Conseil de l’Union européenne — Commerce : compétence européenne et instruments de politique commerciale.