
Salaire net. À travail comparable et pour une dépense identique de 5 000 € par mois, un salarié français, britannique ou américain ne reçoit pas nécessairement la même somme sur son compte bancaire. Cotisations patronales, cotisations salariales, impôt sur le revenu : les prélèvements diffèrent profondément d’un pays à l’autre. Mais derrière les écarts de salaire net se cache une autre question : quelles protections sont déjà financées et lesquelles restent à la charge du salarié ?
Deux salariés peuvent coûter exactement la même somme à leur employeur et recevoir des rémunérations très différentes. Non pas parce que l’un travaille davantage que l’autre, mais parce que les pays dans lesquels ils exercent leur activité ne répartissent pas de la même manière le financement de la protection sociale et de l’impôt.
En France, nous connaissons généralement notre salaire brut et notre salaire net. Plus rarement le coût total de notre emploi. Pourtant, c’est bien cette dernière somme qui permet de comprendre comment se répartit l’argent qu’une entreprise consacre à un salarié.
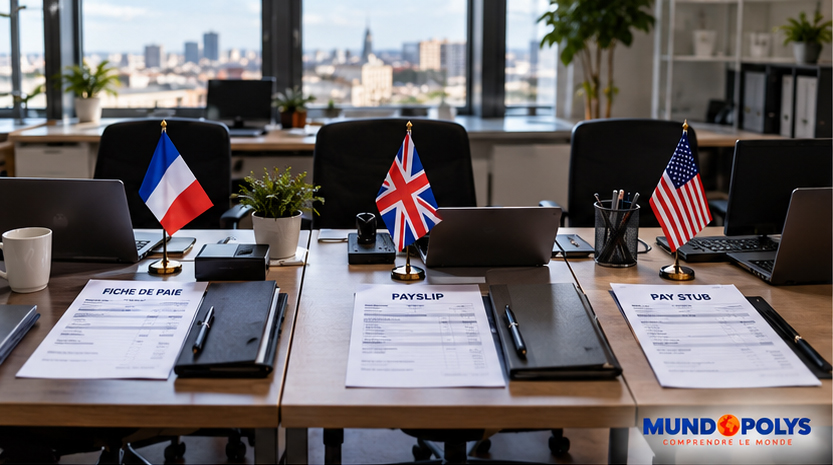
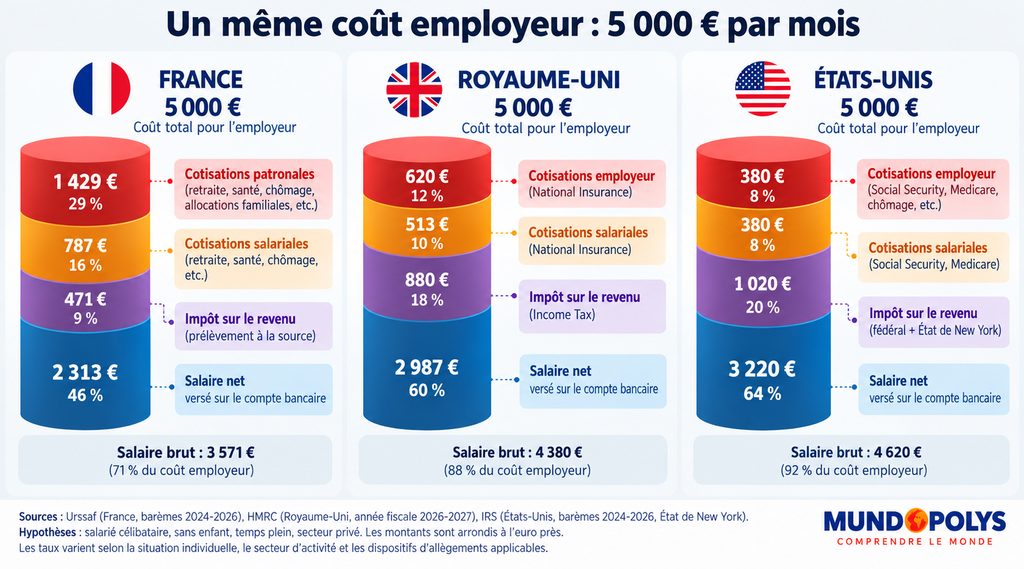
Prenons une enveloppe de 5 000 € par mois, soit 60 000 € par an. Imaginons qu’elle soit consacrée à trois salariés célibataires, sans enfant, travaillant respectivement en France, en Angleterre et aux États-Unis.
Combien revient à l’employeur sous forme de cotisations ? Combien est ensuite prélevé sur le salaire brut ? Quelle somme part à l’impôt sur le revenu ? Et combien reste finalement au salarié ?
La réponse nécessite de regarder au-delà du simple salaire net. Car une partie des différences entre les pays tient à ce qui est financé obligatoirement, tandis qu’une autre dépend des assurances, des retraites complémentaires et des avantages proposés par les entreprises.
Avant de comparer les salaires, encore faut-il comparer les mêmes 5 000 €
La première erreur serait de prendre trois salaires bruts identiques. Un salaire brut de 5 000 € ne représente pas le même coût pour une entreprise française, britannique ou américaine.
En France, l’employeur ajoute au salaire brut différentes cotisations et contributions. Au Royaume-Uni, il verse notamment la National Insurance patronale. Aux États-Unis, il acquitte des contributions de Social Security et Medicare, ainsi que d’autres taxes selon sa situation.
Notre comparaison part donc du raisonnement inverse : l’employeur dispose d’une enveloppe totale de 5 000 €, dans laquelle doivent entrer le salaire et les dépenses patronales liées à l’emploi.
Une deuxième précaution s’impose. Les cotisations patronales françaises sont parfois présentées comme représentant environ 40 % du salaire brut. Cet ordre de grandeur peut correspondre à certaines situations, mais il ne constitue pas un taux universel.
Surtout, 40 % du salaire brut ne signifie pas 40 % du coût total employeur.
Prenons un exemple purement arithmétique. Si un employeur verse 3 571 € de salaire brut et supporte 1 429 € de cotisations, son coût total atteint 5 000 €. Les cotisations représentent alors 40 % du brut, mais seulement 28,6 % du coût employeur.
Cette distinction est essentielle pour comprendre les chiffres. Elle explique pourquoi les pourcentages de cotisations que l’on entend habituellement ne peuvent pas être directement reportés sur notre enveloppe de 5 000 €.
Et ce n’est pas la seule difficulté : en France, le niveau réel des cotisations patronales dépend aussi des allègements applicables, notamment de la réduction générale dégressive unique entrée en vigueur en 2026.
France : trois étapes entre le coût de l’emploi et le salaire réellement versé
Pour notre salarié français, l’argent traverse trois niveaux successifs avant d’arriver sur son compte bancaire.
Le premier correspond aux cotisations et contributions patronales. Elles sont supportées juridiquement par l’employeur et s’ajoutent au salaire brut. Elles participent au financement de différentes branches de la protection sociale et d’autres dispositifs liés à l’emploi.
Le deuxième niveau est constitué des cotisations et contributions salariales. Elles sont déduites du salaire brut pour obtenir le salaire net avant impôt. Elles comprennent notamment les cotisations de retraite, ainsi que la CSG et la CRDS, selon leurs assiettes respectives.
Le troisième correspond au prélèvement à la source de l’impôt sur le revenu. Contrairement aux cotisations sociales, son montant dépend de la situation fiscale du contribuable, de ses revenus et du taux appliqué.
Le montant effectivement versé sur le compte bancaire est donc obtenu après ces trois étapes.
Pour autant, il serait incorrect d’affirmer qu’un salarié français coûtant 5 000 € reçoit nécessairement un montant net précis, sans connaître son statut, les paramètres de l’entreprise et sa situation fiscale.
Le simulateur officiel de l’Urssaf permet de prendre en compte les règles de 2026, notamment les nouveaux allègements de cotisations patronales. Il rappelle néanmoins que ses résultats restent indicatifs et ne remplacent pas un véritable bulletin de paie.
Cette prudence n’enlève rien à l’enseignement principal : une partie du coût du travail est affectée obligatoirement au financement de droits sociaux, avant que le salarié puisse disposer du reste.
Angleterre : un système de santé public, mais des prélèvements différents
Le Royaume-Uni occupe une place particulière dans cette comparaison. Il ne fonctionne ni comme la France ni comme les États-Unis.
En Angleterre, l’assurance maladie ne repose pas principalement sur une assurance privée souscrite par chaque salarié. Le NHS, le système national de santé, est largement financé par l’impôt et permet aux personnes éligibles d’accéder à de nombreux soins sans paiement au moment de leur utilisation.
Cela ne signifie pas que les salariés britanniques échappent aux prélèvements.
Pour l’année fiscale 2026-2027, les employeurs acquittent normalement une contribution de National Insurance de 15 % sur la rémunération dépassant le seuil patronal applicable, sous réserve des exonérations et dispositifs particuliers.
Le salarié paie également la National Insurance. Le taux ordinaire est de 8 % sur une tranche de rémunération située au-dessus du seuil annuel de 12 570 livres, puis de 2 % sur la fraction dépassant 50 270 livres.
À ces contributions s’ajoute l’impôt sur le revenu. En Angleterre, l’abattement personnel standard est de 12 570 livres pour l’année fiscale 2026-2027. Les revenus imposables au-delà de cette franchise sont soumis à un barème progressif : 20 %, puis 40 %, puis 45 %, selon les tranches.
L’impôt est généralement retenu directement sur le salaire par le mécanisme PAYE, Pay As You Earn. Le salarié reçoit donc, comme en France, une rémunération dont une partie des prélèvements a déjà été déduite.
Mais il existe une différence majeure concernant la retraite professionnelle.
Les salariés britanniques remplissant les conditions sont généralement affiliés automatiquement à un dispositif de pension d’entreprise. Dans le régime minimum habituel, les contributions représentent 8 % des revenus pris en compte, dont au moins 3 % à la charge de l’employeur.
Le salarié peut toutefois choisir de se retirer du dispositif. Cette possibilité lui donne davantage de liberté sur une partie de sa rémunération, mais elle peut aussi le priver des versements de son employeur.
Autrement dit, le Royaume-Uni ne laisse pas simplement davantage d’argent à ses salariés : il organise différemment certains arbitrages entre revenu immédiat et protection future.
États-Unis : des prélèvements obligatoires moins étendus, mais loin d’être inexistants
Le système américain est souvent présenté comme celui dans lequel les salariés conservent l’essentiel de leur salaire pour choisir eux-mêmes leurs assurances et leur retraite.
La réalité est plus complexe.
En 2026, les salariés américains paient obligatoirement 6,2 % de Social Security et 1,45 % de Medicare, soit 7,65 % de leur rémunération soumise à ces prélèvements. L’employeur verse lui aussi 7,65 %.
La Social Security est plafonnée : les cotisations de 6,2 % s’appliquent jusqu’à 184 500 dollars de rémunération annuelle en 2026. Medicare ne connaît pas le même plafond.
Ces contributions financent notamment des pensions de retraite, des prestations pour certaines situations d’invalidité ou de décès et une partie du système public de couverture santé.
Le salarié doit également acquitter l’impôt fédéral sur le revenu. Selon son lieu de résidence et de travail, il peut être soumis à un impôt d’État et parfois à des prélèvements locaux.
C’est pourquoi il n’existe pas un salaire net américain unique pour notre enveloppe de 5 000 €.
Un salarié installé au Texas, où il n’existe pas d’impôt d’État sur le revenu des personnes physiques, ne se trouve pas dans la même situation fiscale qu’un salarié travaillant et résidant à New York, où peuvent se cumuler impôts fédéraux, d’État et municipaux.
La différence ne se limite pas à la fiscalité. Elle concerne également les avantages financés par l’employeur.
Une entreprise américaine peut consacrer une somme importante à l’assurance santé de ses salariés. Si cette dépense est comprise dans les 5 000 € de coût total, elle réduit mécaniquement la part disponible pour le salaire brut.
À l’inverse, une simulation qui exclut l’assurance santé patronale peut afficher un salaire net plus élevé, mais elle ne mesure plus exactement le même ensemble de prestations.
Comparer uniquement les cotisations obligatoires risquerait donc de surestimer l’avantage financier apparent du salarié américain.
Le véritable comparatif : quatre catégories à ne pas confondre
Pour comparer les trois salariés, il faut décomposer les 5 000 € en quatre catégories distinctes.
La première regroupe les cotisations et contributions supportées par l’employeur. La deuxième rassemble les prélèvements sociaux obligatoires supportés par le salarié. La troisième isole l’impôt sur le revenu. La quatrième correspond au montant net restant après ces prélèvements.
C’est cette dernière somme qui apparaît sur le compte bancaire du salarié, avant ses dépenses personnelles.
Mais la comparaison doit aller plus loin. Les cotisations patronales ne couvrent pas nécessairement les mêmes risques dans les trois pays. Et certains dispositifs de protection sociale, pourtant coûteux, ne prennent pas la forme de prélèvements sociaux obligatoires.
Une assurance santé américaine peut ainsi être financée conjointement par l’entreprise et le salarié. Une pension professionnelle britannique peut comporter une contribution patronale qui disparaît si le salarié renonce au dispositif. En France, les cotisations de retraite obligatoire ne peuvent pas être transformées à volonté en salaire disponible.
Notre comparaison met donc en évidence deux dimensions différentes : le montant immédiatement perçu et la nature des protections déjà financées.
Il faut se garder de les confondre.
Assurance maladie : pourquoi le salaire net américain peut être trompeur
L’assurance maladie est probablement le domaine dans lequel les différences deviennent les plus concrètes.
En France, l’assurance maladie obligatoire prend en charge une partie importante des dépenses de santé. La complémentaire santé intervient en complément, avec des garanties variables et des frais qui peuvent rester à la charge du patient.
En Angleterre, le NHS assure une large part des soins grâce au financement public, même si certains services peuvent entraîner des frais et si les délais d’accès restent une question importante.
Aux États-Unis, de nombreux salariés bénéficient d’une assurance santé proposée par leur employeur. Mais cette couverture représente un coût considérable.
Selon l’enquête 2025 de la Kaiser Family Foundation, la prime annuelle moyenne d’une assurance santé individuelle proposée par les employeurs américains atteignait 9 325 dollars. Pour une couverture familiale, elle s’élevait à 26 993 dollars.
Ces montants sont partagés entre l’employeur et le salarié. Pour une couverture individuelle, la contribution moyenne du salarié représentait environ 120 dollars par mois en 2025. Pour une couverture familiale, elle atteignait environ 571 dollars mensuels.
Et les primes ne constituent pas nécessairement la totalité de la dépense : franchises, participations aux soins et autres restes à charge peuvent s’y ajouter.
Ces chiffres changent considérablement la lecture de notre comparaison.
Un salarié américain peut percevoir davantage après les prélèvements fiscaux et sociaux tout en devant financer des protections que le salarié français ou britannique reçoit déjà, au moins en partie, par l’intermédiaire des systèmes collectifs.
Inversement, lorsqu’un employeur américain finance une couverture santé généreuse, cette dépense représente un avantage réel pour le salarié. Elle doit être prise en compte dans la rémunération totale.
Un salaire net plus élevé n’est donc pas automatiquement synonyme d’un niveau de vie supérieur.

Retraite : faut-il privilégier le revenu d’aujourd’hui ou la sécurité de demain ?
La retraite constitue le deuxième grand facteur de différenciation.
En France, les régimes obligatoires reposent principalement sur la répartition : les cotisations des actifs contribuent au financement des pensions versées aux retraités. Les droits futurs dépendent des règles des régimes concernés.
Au Royaume-Uni, la pension publique est complétée par des dispositifs professionnels, souvent fondés sur une épargne constituée au cours de la carrière.
Aux États-Unis, la Social Security assure également un socle public, auquel peuvent s’ajouter des plans de retraite professionnels, notamment les 401(k), et des dispositifs individuels.
Ces organisations traduisent des arbitrages différents entre mutualisation, capitalisation, obligation et liberté.
Un salarié qui peut renoncer à une partie de son épargne retraite peut disposer de davantage d’argent immédiatement. Mais cette décision peut réduire ses ressources futures et lui faire perdre des contributions patronales.
À l’inverse, une cotisation obligatoire diminue le revenu disponible aujourd’hui, tout en participant à la constitution de droits ou au financement d’une solidarité collective.
Il serait donc erroné de considérer chaque euro prélevé pour la retraite comme un euro définitivement perdu pour le salarié.
La question pertinente est de savoir ce que cet euro finance, quels droits il ouvre et quels risques il permet de couvrir.
Peut-on vraiment dire que le salarié français est celui qui reçoit le moins ?
L’intuition est tentante : puisque le système français finance de nombreuses protections par des prélèvements obligatoires, le salarié français conserverait nécessairement une plus faible proportion des 5 000 €.
Mais une intuition ne suffit pas à établir un classement.
Les taux de cotisations patronales français varient avec le niveau de salaire et les allègements. Le Royaume-Uni applique ses propres seuils et barèmes. Aux États-Unis, la fiscalité change selon l’État, tandis que les dépenses d’assurance santé et de retraite peuvent être supportées en partie par l’entreprise.
Le résultat dépend aussi du taux de change retenu pour convertir une enveloppe identique en livres sterling et en dollars, puis pour exprimer les revenus finaux en euros.
Enfin, la situation familiale joue un rôle déterminant dans l’impôt sur le revenu. Un salarié célibataire et un salarié marié avec enfants ne supportent pas nécessairement les mêmes prélèvements.
Pour comparer honnêtement les trois pays, il faut donc fixer un scénario complet et identique dans son principe, puis appliquer les règles nationales correspondantes.
Les chiffres présentés dans une illustration ne doivent pas être considérés comme des données officielles simplement parce que leurs catégories additionnées atteignent 5 000 €. Ils doivent provenir d’un calcul fiscal et social reproductible.
Ce n’est qu’à cette condition que l’on pourra déterminer quel salarié conserve effectivement la plus grande part du coût de son emploi.
Et si l’on donnait davantage de liberté au salarié français ?
Au-delà des montants, notre comparaison ouvre un débat rarement abordé sous cet angle.
Pourquoi certaines protections doivent-elles être obligatoirement financées par des cotisations ? Lesquelles pourraient laisser davantage de place aux choix individuels ? Et quelles conséquences aurait une transformation d’une partie de ces cotisations en salaire immédiatement disponible ?
Prenons l’exemple de la retraite. Autoriser un salarié à consacrer une partie de ses cotisations à une épargne personnelle pourrait accroître sa liberté de placement. Mais si ces cotisations financent actuellement les pensions, leur réorientation poserait immédiatement la question du financement des retraités.
Même difficulté pour la santé. Réduire une contribution obligatoire pourrait augmenter le salaire net, mais il faudrait alors déterminer comment maintenir les soins et leur financement, particulièrement pour les personnes présentant les risques les plus élevés.
La liberté individuelle n’est donc pas une variable indépendante de la solidarité collective.
Cela ne signifie pas que les systèmes existants seraient intouchables. Leur efficacité, leurs coûts de gestion, leurs effets sur le travail et la répartition des charges méritent d’être discutés.
Mais une réforme ne devrait jamais se limiter à promettre davantage de salaire net sans expliquer ce qu’il adviendrait des protections auparavant financées.
La véritable question : combien reste-t-il, et pour quoi faire ?
La comparaison entre la France, l’Angleterre et les États-Unis révèle finalement trois manières différentes d’organiser la rémunération du travail.
La France privilégie un financement largement obligatoire de nombreuses protections collectives. Le Royaume-Uni combine un système de santé public important, des prélèvements sociaux et des dispositifs professionnels laissant certains choix aux salariés. Les États-Unis reposent davantage sur des assurances et des avantages liés à l’employeur, en complément de dispositifs publics et de prélèvements obligatoires.
Aucun de ces modèles ne peut être résumé à un simple pourcentage de salaire net.
Pour le salarié, deux questions doivent être posées simultanément : combien de l’argent dépensé par son employeur peut-il effectivement utiliser aujourd’hui, et quelles dépenses ou quels risques devra-t-il encore assumer avec cette somme ?
La première mesure la liberté financière immédiate. La seconde permet de comprendre ce que cette liberté vaut réellement.
C’est en réunissant ces deux dimensions, et non en opposant artificiellement salaire net et cotisations, que l’on peut engager un débat éclairé sur le coût du travail, la protection sociale et la place du choix individuel.
A lire aussi
Enquête. Retraite à 60 ans, c’est possible !
Sources utiles
France
- Urssaf — Réduction générale des cotisations patronales : règles et mécanismes des allègements de cotisations applicables aux employeurs.
- Service-Public — Réduction générale dégressive unique : conditions et principes du dispositif applicable en 2026.
- Urssaf — Simulateur salaire brut/net : estimation du salaire net et du coût total employeur selon les paramètres retenus.
Royaume-Uni
- HM Revenue & Customs — Rates and thresholds for employers 2026-2027 : barèmes des contributions sociales et seuils fiscaux britanniques.
- GOV.UK — Workplace pensions : fonctionnement des pensions professionnelles et affiliation automatique.
- GOV.UK — What you, your employer and the government pay : contributions minimales aux retraites professionnelles.
- NHS — About the NHS : organisation des services de santé publics britanniques.
États-Unis
- Internal Revenue Service — Employer’s Tax Guide : règles fédérales de cotisations et obligations des employeurs.
- Social Security Administration — Contribution and Benefit Base : plafonds et paramètres de la Social Security.
- KFF — Employer Health Benefits Survey 2025 : coût des assurances santé liées à l’emploi et répartition des primes entre employeurs et salariés.
- U.S. Department of Labor — Retirement plans : fonctionnement et encadrement des dispositifs de retraite professionnelle.